
- 0
- 0
- 0
分享
- 洲明科技:海外市场持续恢复,业绩稳步增长
-
2022-05-06
5月5日,洲明科技发布投资者关系活动记录表,介绍了公司的业绩以及市场布局。
深耕显示主业,业绩持续增长
—
洲明科技首先介绍了公司的业绩。据悉,洲明科技在2021年的业绩如下:
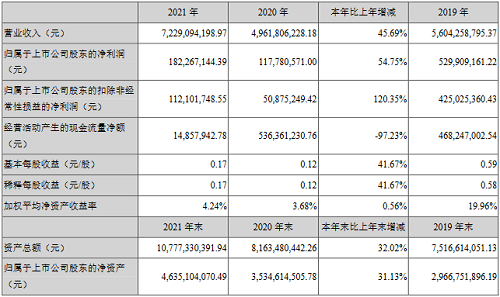
分地区而言,境内外营收的比例约为6:4,与2020年持平。其中海外营业收入28.43亿元,同比增长46.85%;国内营业收入43.86亿元,同比增长44.94%。
分产品而言,智慧显示板块实现营收61.98亿元,营收占比85.74%;智能照明板块实现营收5.49亿元,营收占比7.59%;文创灯光板块实现营收4.34亿元,营收占比6.00%。
值得注意的是,洲明科技在2021年第四季度的业绩呈现亏损状态。对此,洲明科技指出,主要原因有:
(1)2021年四季度业绩受年度会计政策处理影响,例如2021年度商誉减值计提约1.18亿元;公司并购形成商誉合计4.69亿元,截止目前已计提商誉减值约2.18亿元。但洲明科技也表示,2020年、2021年根据并购公司经营情况已逐步释放商誉压力,剩余商誉总额较小,风险可控;
(2)2021年四季度海外疫情反复,部分国家封城管控,海外出货、交付及确认收入存在一定延迟,这一部分体现在2022年一季度业绩中;
(3)2021年度公司经营策略以扩大市场份额为主,通过具有竞争力的销售价格,加大渠道下沉的力度,加速行业出清,有利于市场集中度的提高和公司的长远发展;
(4)2021年上半年原材料涨价的影响在四季度财务数据中逐步释放,材料端和销售端两头承压。
同时,洲明科技在2021年的毛利率也有所下降。具体情况如下:
(1)从业务板块来看,智慧显示板块在2021年的毛利率为23.29%,与2020年同期持平;智能照明板块的毛利率同比下降了3.5%;文创灯光板块的毛利率同比下降了16.26%,主要是因为疫情的原因,国家政策的调控,文创灯光业务下降,毛利率下滑。
(2)从地区来看,2021年境内毛利率为19.05%,同比下降1.53%,境外毛利率为32.34%,同比下降2.59%,主要是因为原材料价格上涨传达到销售价格端会有延时。
到了2022年一季度,洲明科技业绩继续维持增长态势,经营情况如下:
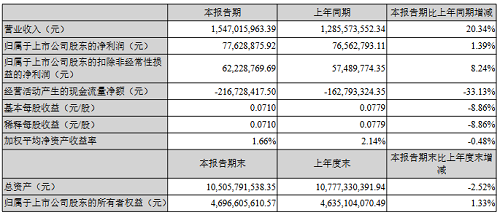
分地区而言,境内外的比例约为5:5,其中海外业务实现营收7.86亿元,同比2021年一季度增长46%。洲明科技指出,得益于海外疫情常态化和2021年底海外发出商品的收入确认,海外业务从体量到占比都有显著提升。
分产品而言,智慧显示营收14.07亿元,同比2021年一季度增长29%,占2022年一季度总营收的91%。与2021年度相比,显示业务占比进一步提升,符合公司深耕显示主业的经营策略。
产能及市场同步开发
—
产能方面,洲明科技大亚湾制造基地在2021年新增产能3000kk Mini LED+6000kk 小间距LED,目前正处于满产状态。
其中,Mini LED出货以P0.9为主,P0.7为辅。洲明科技认为,随着规模效应、产业链成熟、成本优化,Mini直显未来会在110英寸以上的应用场景占主要地位,包括替代户内外小间距显示产品等。因此,洲明科技将坚定不移地围绕Mini LED直显业务展开布局。
市场方面,洲明科技指出,2021年上半年,行业面临的最严峻的问题,就是上游原材料价格的上涨及驱动IC的缺货;自2021年下半年开始,原材料缺货及涨价问题得到缓解。预计在2022年,不论是原材料的供应还是价格的变化都将处于可控范围内,市场有望回归“降本增量”。
未来,洲明科技将加强对海外市场的布局。据悉,洲明科技全资子公司雷迪奥通过不断的产品创新迅速占领海外中高端市场。未来,洲明科技将持续打造3小时服务圈,实现本地化服务,并加强本地化服务团队。洲明科技认为,在全球化的布局下,海外业务增长将会非常明显。
国内市场方面,洲明科技指出,受疫情防控影响,因物流原因或客户封控原因,对部分出货和工程安装造成延迟,影响了全国20%~30%左右的地区市场。但洲明科技认为,五月份随着动态清零目标的实现,形式将会随之转好。
 LEDinside Lynn整理

聚焦Mini/Micro LED等,2022集邦咨询新型显示产业研讨会报名进行中,5月24日深圳见!

-
阅读原文
* 文章为作者独立观点,不代表数艺网立场转载须知
- 本内容由数艺网主动采集收录,信息来源为 “LEDinside” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。
-

-
深圳
甲方 · 垂直媒体
未认证的机构号
最近发布
-
2024-01-17
-
2024-01-17









