- 0
- 0
- 1
分享
- 逆势之下,运营商如何抓住爆款品类的操作逻辑
-
原创 2022-04-26
我国疫情常态化之下,作为实体经济的中心支柱与消费平台——商业,面临着诸多挑战;赛道逐渐缩小,客群需求向点对点、精细化靠拢的同时,商业的运营者未来面向的课题逐渐清晰:如何抓住爆款品类的操作逻辑,在当下时点突出重围。本文基于近五年的“现象级”具备爆款品类的品牌,从爆款选择与自身定位为出发点,挖掘行之有效的爆款塑造方法论。
3G-4G,至今日的5G,信息传播的方式在近30年间进行高速迭代。由最初新闻报纸——博客图片——高清视频——短视频,信息的传播不仅局限于介质提升,而逐渐向定制化、个性化、私域化的信息传播方式转变。时至今日,任何一个品牌方、运营方,均可以轻易将自身优质的广告信息传播到消费者的私人领域中,信息传播的力度随着更多品牌加入出现了极强的边际效应。逐渐促使品牌运营方的竞争由“信息化”转入“定制化”竞争。
从定制化角度出发,归根溯源的核心问题来自于优质的爆款品类的加持与强操作逻辑。即相对于某一品牌或店铺来说,其最具“标签性”“话题性”“高热度”的商品或某一品类,可称之为“爆品”。在信息化竞争无法轻易触达消费者“第一心智”时,则需要重回“爆品”赛道来抢占日渐收缩的消费者“第一心智”。
“爆品”赛道收缩的核心源于技术体验支撑带来的创新瓶颈
通过整理统计近五年新进品牌的业态分布,我们发现最直观的新晋品牌变化趋势,由多元化的业态分布逐渐转向餐饮与零售。而赛道收缩客观因素的判断需要重点聚焦各业态的爆品本源。
剖析业态构成的核心要素,需要追踪业态对应的普遍上游产业。总体归纳可分为两类:1.技术体验支撑型2.感受体验支撑型。其中,生活配套、休闲娱乐的上游产业与技术进步具备强相关性,即技术体验支撑该类型业态的迭代与创新。而感受体验支撑型业态,以零售、餐饮为主,其上游产业的技术依赖性弱,更加重点集中于业态本身的消费者感受体验,通过环境、产品组合、艺术设计等软性支撑消费热情。举例说明,健身房、美容美体代表一类技术体验支撑型向感受体验支撑型转型,本质健身器材的迭代与美容仪器、产品的迭代虽作为该业态的核心启动关键,但已进入更迭瓶颈期,消费者难以感受到机器、产品带来的创新感受。也正因为如此,市面上新晋品牌更聚焦至操课、街舞或美容环境、美容形式等体验支撑的改变。
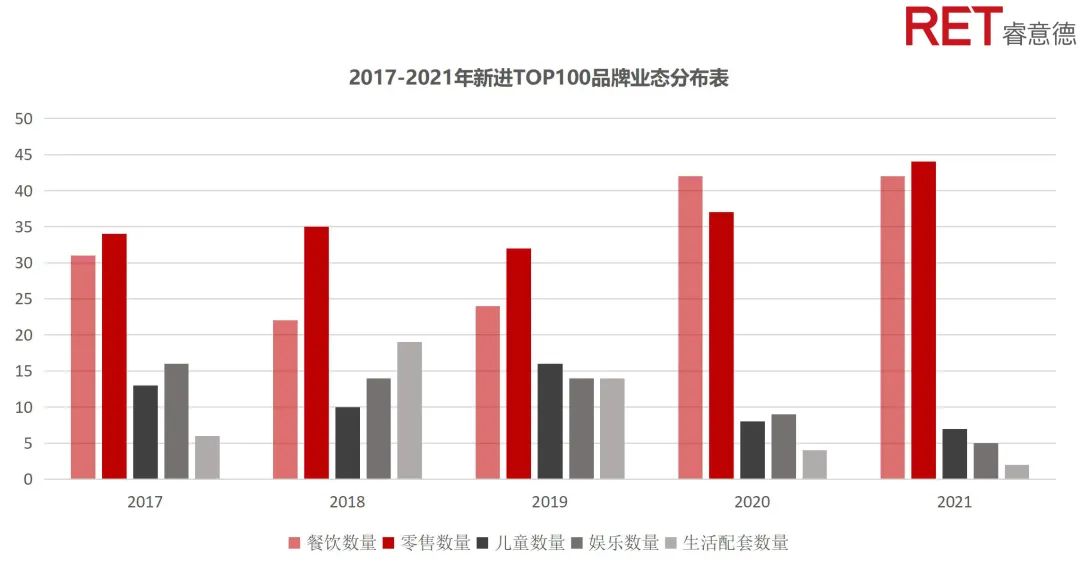
产生爆品的赛道收缩,趋势向更加低成本感受体验支撑型靠拢。
结合当今消费环境与疫情现状,技术体验支撑型业态更迭周期长,难以形成有效的消费者心智占领。此消彼长的竞争环境下,体验支撑型业态往往具备更加个性化、快更迭、低成本等契合现状信息、疫情时代竞争背景的特质。
但欣欣向荣的背后,是强感受体验型赛道带来的诸多隐患,作为运营方,如何扬长避短塑造属于自身的“爆品”出圈,是对未来长线预期更加合理的思考方向。
强感受体验支撑型的“爆品”背后,往往面临可持续性差与易复制性的不足
POP MART——感受体验型爆品难以维系长效的竞争壁垒,IP孵化是重要护城河
POP MART作为潮玩集合点的元老级品牌,曾成功塑造了“盲盒”这一全新的零售爆品。依靠盲盒这一全新的零售感受体验形式,2019年(非疫情年)财报显示,POP MART所属公司实现营收16.83亿元,位居于中国行业潮玩营收TOP1。然而纵观整体2019年POP MART市场占有率仅为8.5%,同期前五大市场营运商分别占中国潮流玩具零售市场份额的8.5%、7.7%、3.3%、1.7%及1.6%。造就如此原因其最核心问题即源自于POP MART的“盲盒经济”可复制度高,难以实现行之有效的商业竞争壁垒。
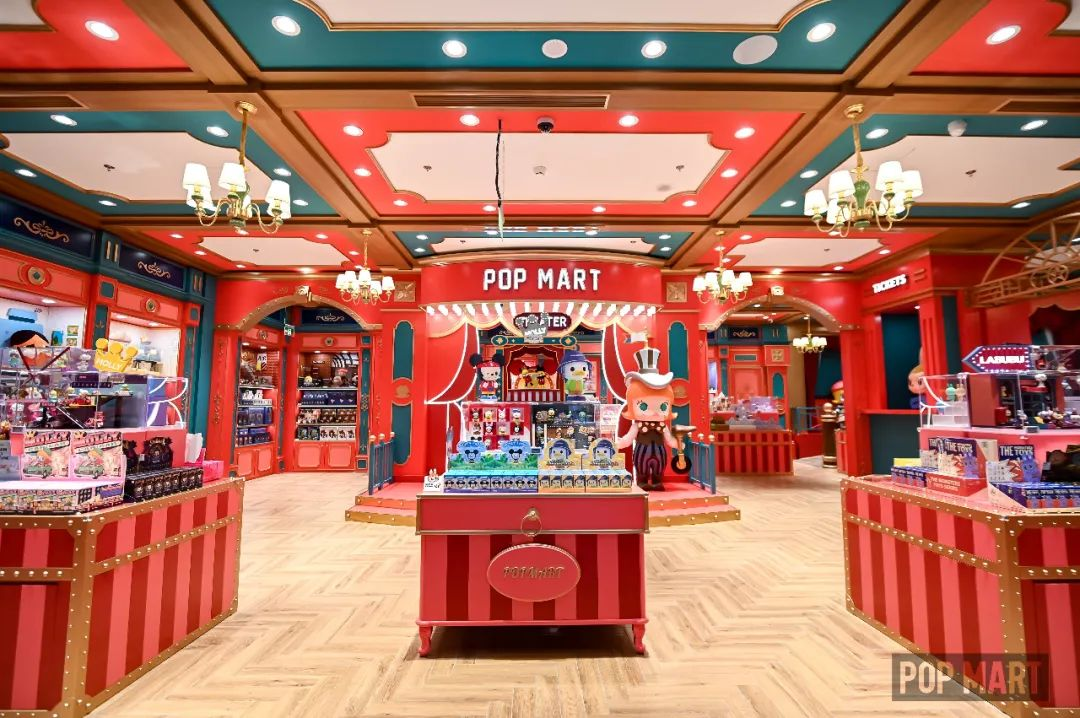
▲来源:POP MART官微 POP MART迪士尼小镇门店
深度理解感受体验型爆品为何壁垒薄弱,则需要以POP MART为例深度挖掘,该类型爆品成功的核心逻辑——IP+形式。其中盲盒形式由于不具备强技术支撑与专利保护,作为全新的零售形式易于被其他品牌复制,以十二栋文化、TOP TOY、52TOYS为首的国产品牌于2020年左右为核心发力节点,纷纷进军盲盒经济市场,同时叠加各具特色的潮玩品类,形成对中国庞大潮玩市场的分割。
而作为POP MART的爆品的另一大核心竞争力IP,其边际效应也在逐渐显现。作为最具竞争属性的上游IP板块,细分为自主与代理IP。通过公布财报数据显示,POP MART自主TOP1的IP“Molly”2017-2019年三年在总营收占比分别为89.4%、62.9%、32.9%逐年下滑。而其近些年孵化的其他IP距离挑起第一IP的大梁还有一定距离。而代理IP板块由于更加依托资本市场的选择,具备较强的不确定性,所以POP MART自身战略依然集中于孵化自主IP以保证其竞争壁垒。2020-2021年首次实现自主IP营收占比超50%达57%。
从POP MART纵观当今市场上多种多样的感受体验型爆品,优质的体验形式极其容易被复制乃至超越。研发自身独有IP、高价值产品,是在初期以爆品形式火爆吸金后,各个品牌普遍的选择。未来感受体验型爆品依然会源源不断的出现,然而考验这一类爆品能否长期经营,一方面需要面对供应链的极致优化瓶颈期到来,另一方面满足“低成本”“高频次”的IP优化或创新更为关键。
被“冷落”的技术体验支撑型爆品赛道,实则品牌机会蓝海
从雪乐山到SNOW51——复合的感受体验结合技术支撑是该类型爆品破局新起点
2015年雪乐山成立,也开启了国内室内滑雪培训品类商业竞争的时代。彼时,作为购物中心的全新物种,室内滑雪机依托其创新的技术体验支撑,带来大量前来“尝鲜”的客群。叠加2022冬奥风口,时至今日雪乐山已经于青少年室内滑雪培训站稳脚跟。纵观雪乐山的壁垒建设与爆品打造逻辑,其典型依托于技术支撑起家的室内滑雪机爆品,于业内都是较难以复制的。同时其滑雪培训直指青少年的体系,也为其提供了优质细分赛道的客群蓝海。然而,2018年成立,起家晚于雪乐山的SNOW51,通过更加复合的感受体验结合技术支撑,成功破局雪乐山的头部独占的局面,并于2021年连获A级、A+级亿元融资。为何资本如此看好后入局的SNOW51经营模式,需从爆品角度出发做深度解析。
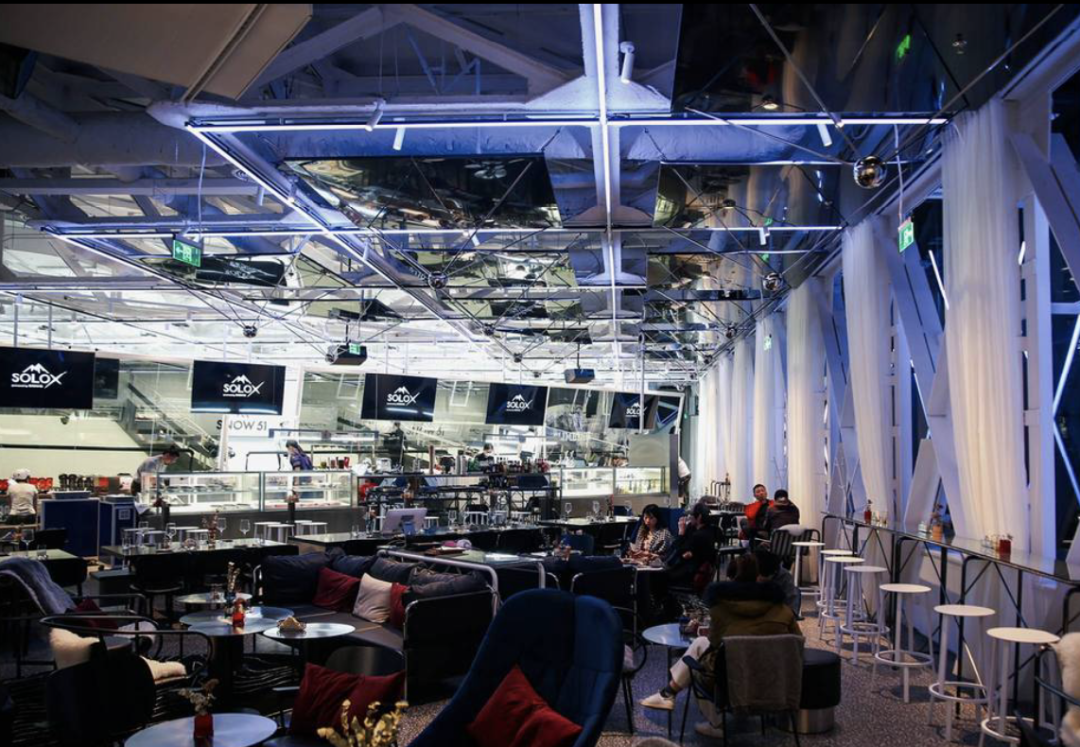
▲来源:SNOW51官微 SOLOX X SNOW51门店
SNOW51的滑雪机自研体系是整体爆品的基础支撑,然而其爆品的核心卖点并非单一聚焦源自于滑雪机技术的科技体系。而是通过叠加餐饮、零售、会员制服务等多元化的感受体验空间而成。作为强技术与感受体验相结合的复合门店,SNOW51开店核心宗旨同时借鉴了上文感受体验型爆品的核心逻辑,即塑造独有的IP联名矩阵。截至2022年上海开业的18家门店中,SNOW51与各类户外用品、滑雪用具、潮牌服饰、运动内衣等品牌联名门店占7成,“联名”成为其爆品塑造的重要一环。而同时SNOW51的资源发力点更加广泛布局至教练(师资)、专业教材/课程、认证体系、餐饮资源、会员资源。形成以滑雪培训为技术核心,餐饮、体验、零售、认证的一站式服务感受体验矩阵,从而塑造自身品牌基调与竞争壁垒。SNOW51的营收结构中,会员费和零售收入的比例为6:4,极大提高了自己多元收入的可能性,以针对日益竞争激烈的冰雪市场。
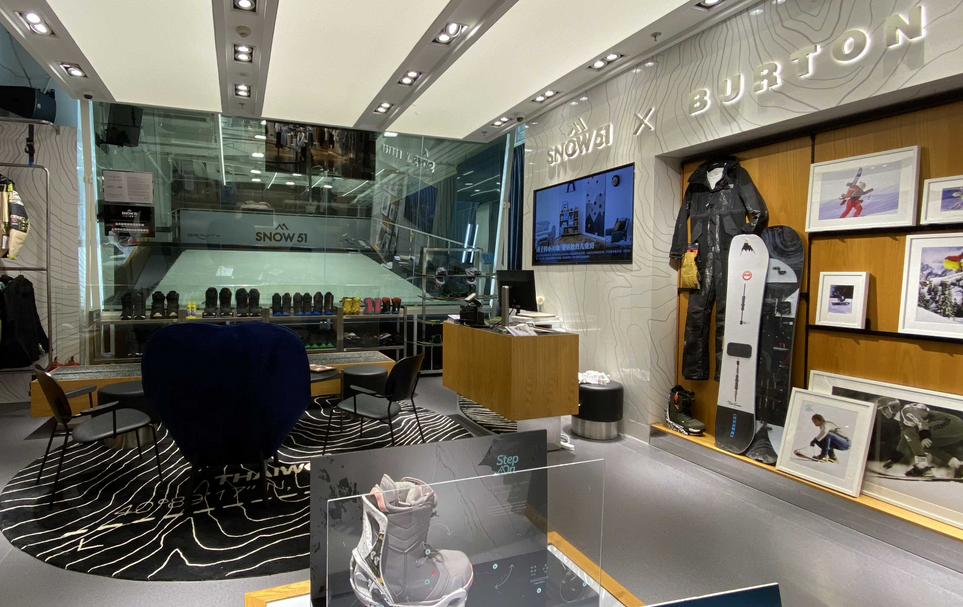
▲来源:SNOW51官微 BURTON X SNOW51门店
SNOW51的成功为我们打开爆品塑造新的思路,将具备可长期持续经营的技术体验支撑叠加感受体验支撑,优化技术创新迭代慢带来的“审美疲劳”空窗期。从而有效补充了非技术革新红利期时段的爆品热度,也降低了客群体验的准入门槛。同样的操作逻辑依然可以嵌套于其他技术支撑型爆品,以苹果手机为例,每年春季的旗舰机型颜色革新,同样也是通过感受体验维持自身爆品热度,以度过每年的新品发布空窗期。
结语
商业爆品的打造本质互通,品牌之下的爆品赛道聚焦技术体验支撑与感受体验支撑两种方向,技术体验支撑优点基于较长的市场认可度红利期与之对应的是高成本的研发投入与长周期的迭代,感受体验支撑则得益于强话题热度可以瞬间实现资本积累,然而维持其话题热度与保证竞争壁垒是极为困难的。虽然现状感受体验型爆品塑造的赛道火热,但可预知“缺乏核心竞争力”的风险依然存在。未来爆品塑造依然需要将技术支撑作为自身核心竞争力,叠加可实现动态更新的感受体验,从而实现爆品的可持续经营。
-
阅读原文
* 文章为作者独立观点,不代表数艺网立场转载须知
- 本内容由数艺网主动采集收录,信息来源为 “RET睿意德” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。
-
-
北京
总包方 · 建筑/规划设计
未认证的机构号
最近发布
-
2024-01-17
-
2024-01-16