- 0
- 0
- 0
分享
- 太古即将落地,深圳打造国际消费中心城市还需要多少奢侈品商场
-
原创 2022-08-30
奢侈品牌的汇聚,不仅有利于深圳奢侈品消费商圈的“多中心化”,更对其改变“唯一落选首批国际消费中心城市名单的一线城市”的局面,意义重大。
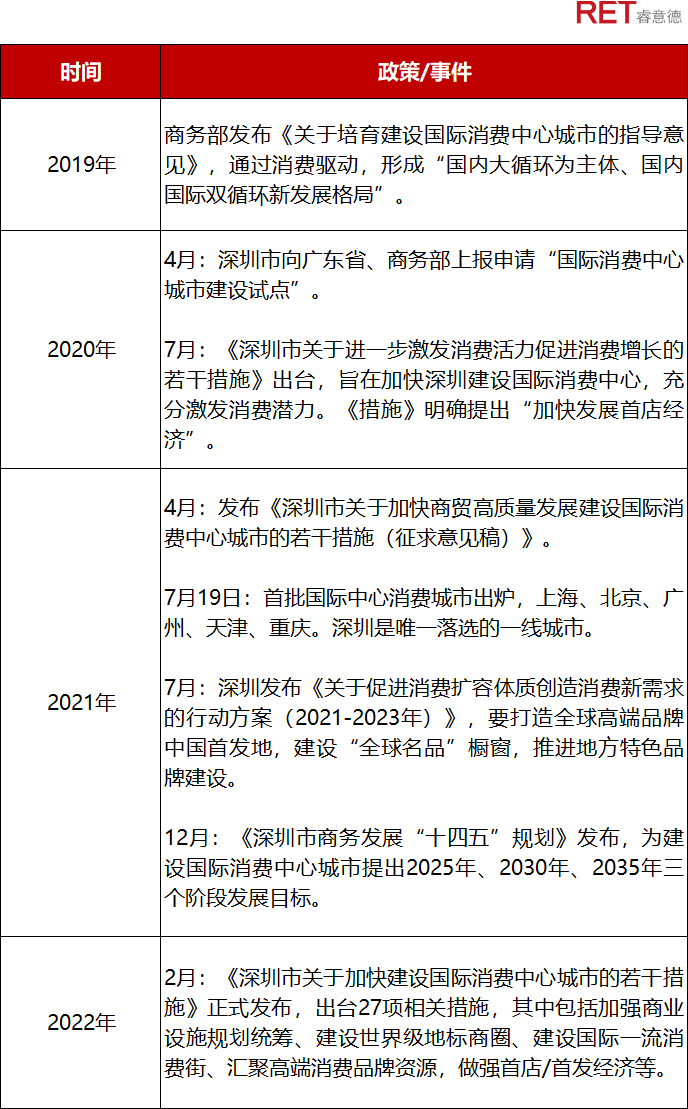
▲ 数据来源:RET睿意德中国商业地产研究中心
要理解奢侈品牌之于深圳的意义,首先需要理清,到底什么是国际消费中心城市?国际消费中心城市,意味着什么?
什么是国际消费中心城市?
商务部等14部印发的《关于培育建设国际消费中心城市的指导意见》指出:国际消费中心城市是现代国际化大都市的核心功能之一,是消费资源的集聚地,更是一国乃至全球消费市场的制高点,具有很强的消费引领和带动作用。
在国际上,与国际消费中心城市相近的术语是,消费城市。
城市经济学家爱德华·格莱泽在《城市的胜利》中提出,消费城市应具备四个特征:第一,多样的商品和服务;第二,丰富的娱乐设施和宜人的自然环境;第三,优质的公共服务;第四,便利的交通设施。
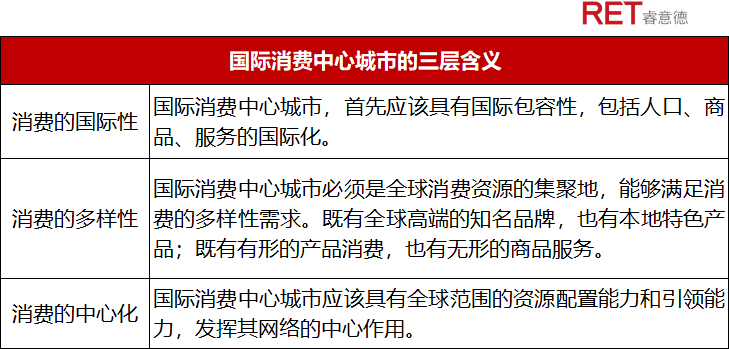
中央财经大学经济学院副院长、教授赵文哲认为,把消费城市的概念扩展到国际消费中心城市,至少包括三层含义:消费的国际性、消费的多样性、消费的中心化。
巴黎、伦敦、纽约、东京,具备上述特质,并被当作国际消费中心城市的典范。它们无一例外都是发达国家工业化的结果,是城市发展从工业驱动转换到消费驱动的产物。
这些城市,都有一个共同的特点——发达的奢侈品消费文化。每个城市,都至少有一条奢侈品牌门店林立的大街,法国香榭丽舍大街、伦敦牛津街、纽约第五大道、东京银座,成为享誉世界的城市名片。
深圳要对标上述城市建设国际消费中心城市,就要成为国际级的奢侈品消费集散地。而吸纳国际奢侈品牌汇聚,至关重要。
奢侈品牌对于国际消费中心城市的意义
RET睿意德董事索珊认为,奢侈品并非因为贵而与国际消费中心城市有必然联系,而是其本质的属性和消费端的标识性。具体分析可以从提升城市能级、引领零售商业时尚度、汇聚更多全球型高端消费资源三个方面来看。
提升城市能级的显性化标识性
奢侈品属于高端零售,是去功能化的消费主张。从奢侈品发展的轨迹不难看出,其营销路径始终围绕着附加值的提升,无论是理念的打造、历史的传承故事与佳话,都是不断增加品牌价值的过程。
营造附加值的手法中,尤其高段位的就是与艺术嫁接。无论是草间弥生与LV的视觉联合,还是爱马仕不断签约艺术家制作特定图案的围巾,都证明无价的艺术是表现奢侈品稀缺的最佳语言。
对于消费来讲,从小配饰、化妆品,进阶到箱包,最终成为定制款的拥趸者,也是从浅层次自赋标签的奢侈品逐渐认可,到将奢侈品与超级自我价值认同融为一体的过程。与艺术不断联姻的过程,艺术无价、无国界、外显,契合了奢侈品去功能化的心理消费预期,收藏款更是达到了稀缺性的顶点。
在国际实力的比拼中,硬的指标只会带来对抗和比较,而真正的包容与信服力来自软性艺术与文化的全球化识别度,嫁接起国家间价值的桥梁。城市文化是精神与艺术这些软实力和影响力的塑造,奢侈品旗舰和艺术设计的结合。
也正因为奢侈品对城市能级的提档作用,正在争取进入第二批国际消费中心城市名额的成都、苏州、福州、西安、南京等城市,无一例外都从政府宏观层面,提倡引入国际性消费品牌,打造国际级消费商圈。
商业引领性的标识感
零售是时尚的最佳附着物,也是潮流潮汐的风向标。从小众引领到大众泛滥,是一种时尚潮流自毁的过程。在一个轮回下,时尚潮流消失,必须重启。信息快流转下,时尚迭代被高度碎片和短期化。曾经引领全球的时尚潮流中心,也在这个碎片化过程中经历着挑战。
奢侈品历史沿革的世袭感是时间累积的价值,长期而稳定,所以即使以时尚的样貌去捕获新消费,也是时间的营销手段。因此,品牌价值就给予了引领的有效背书,奢侈品是高品牌附加值的代表,某种程度上也预示着城市时尚在全球的领先度。
带来高端消费的聚集,映射出城市稳定高收入高品质的消费力
国际消费城市的国际交往功能体现在贸易、文化、教育、旅游、金融等多项全球化交往功能下人的汇聚。因此国际高消费群体在城市的到访、长期居住也催生了国际品牌的聚集度。
城市国际交流功能的丰富、外籍高消费群体的聚集,会刺激城市高端消费的繁荣。反过来,汇聚众多奢侈品牌的城市,也会吸附国际高消费群体的聚集。
总结以上,深圳要打造国际消费中心城市,持续汇聚国际奢侈品牌,意义重大。而奢侈品牌的聚集,又会形成奢侈品消费商圈——是国际消费中心城市更亮眼的“名片”。
深圳为“双中心化”,北上为“多中心化”
奢侈品消费商圈,具有两个基本特点:其一是有头部重奢品牌入场,其二是奢侈品牌聚集度高,品牌、品类丰富。在这两方面,深圳奢侈品消费商圈的特征,与北上差异较大。
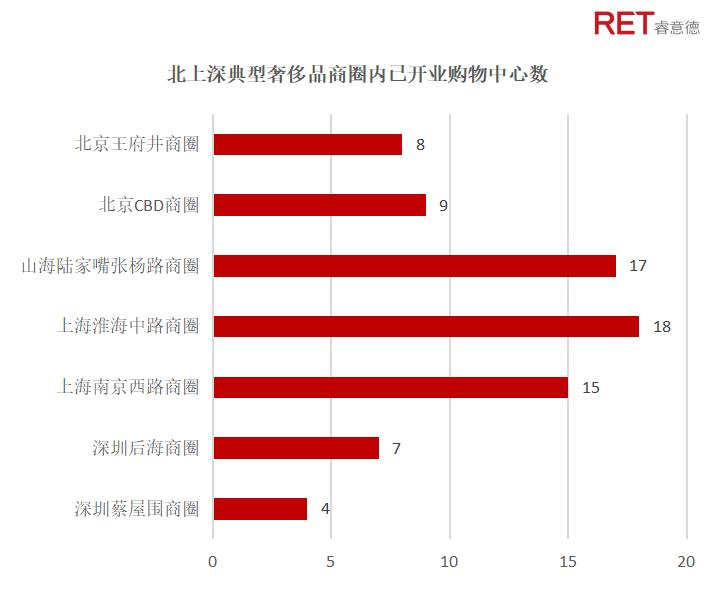
深圳奢侈品消费商圈分布“双中心化”明显,仅有蔡屋围商圈和后海商圈。而北上为“多中心化”。北京奢侈品牌聚集度较高的商圈有CBD商圈、金融街商圈、王府井商圈;上海则有南京西路商圈、淮海中路商圈、陆家嘴张杨路商圈。
具体到购物中心层面,深圳与北上区别更大。深圳两大奢侈品消费商圈内,都只有1个奢侈品购物中心,且整体商业项目聚集度较低。罗湖万象城所在的蔡屋围商圈内,已开业购物中心仅4个。深圳湾万象城所在后海商圈内,由于有强行政规划指引,共有7个项目。
区别于深圳,北上两城的奢侈品消费商圈内,普遍有2~3个奢侈品购物中心,并且整体商业项目聚集度高。
上海淮海中路商圈,共有18个已开业项目,聚合起来的人气,形成强协同效应,使得不同定位的购物中心都能存活。高端如环贸iapm、上海K11及新开的前滩太古里,创新场景的如恒基·旭辉天地、南翔印象MEGA。
在坐拥15个开业项目的上海南京西路商圈,90年代末奢侈品消费由“梅泰恒金三角”把持,现在则是上海恒隆广场居中,两端分别为静安嘉里中心和上海兴业太古汇。
在北京,CBD商圈内有9个已开业项目,强商业氛围“滋养着”三座地标奢侈品商场:北京国贸商城、北京SKP、北京SKP-S。
国际奢侈品牌在国内的发展路径,经历了初期进入五星级酒店、高端百货,到高端购物中心,其选址通常伴随着商圈的迭代与高端物业的供给。城市高端消费商圈的多寡、以及商圈内奢侈品购物中心的数量与一个城市的奢侈品牌门店数、品牌多样性,息息相关。
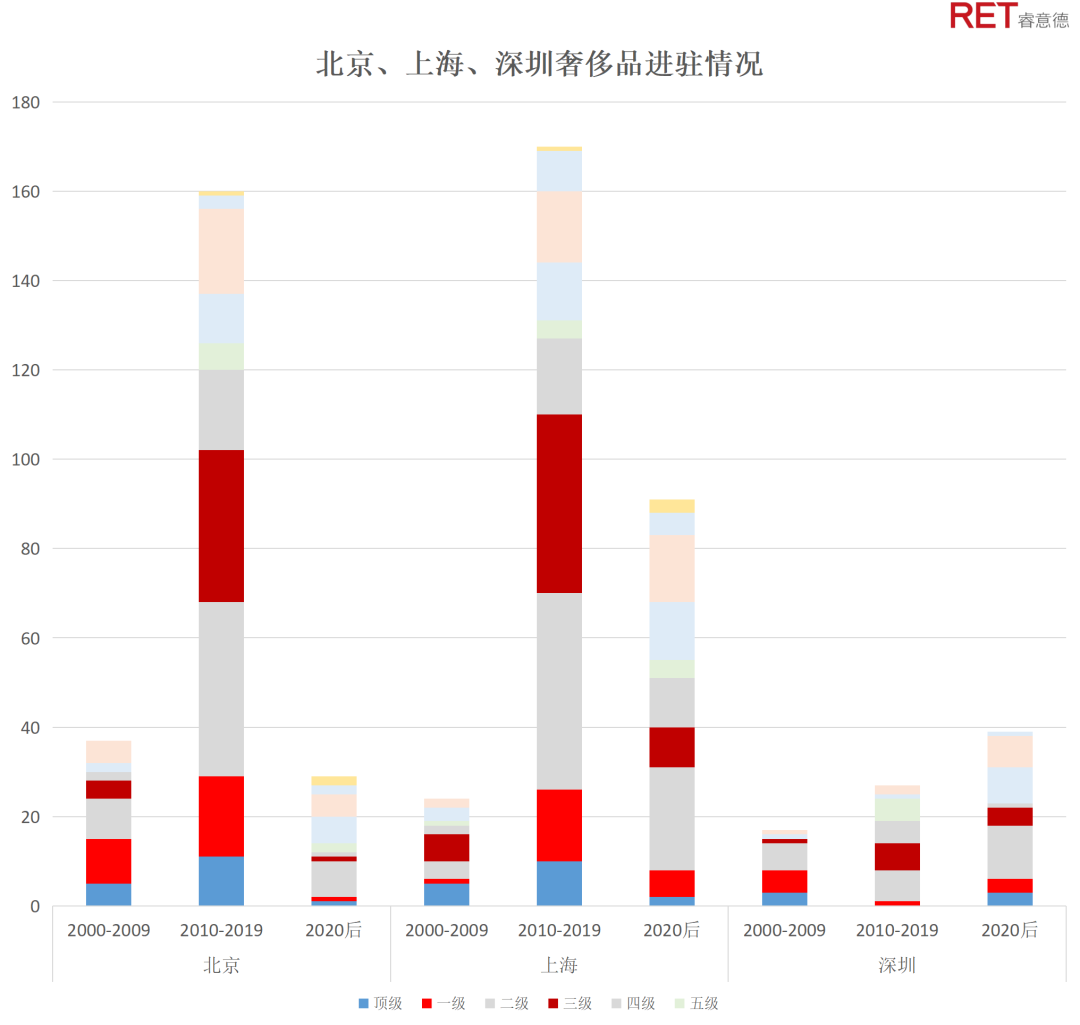
RET睿意德中国商业地产研究中心发现,北京和上海奢侈品牌消费文化起步较早,在2000年~2009年之间,奢侈品牌就已形成四个级次分布。在此期间,深圳只形成3个级次分布。
2010年~2019年,奢侈品牌持续向北京和上海聚集,两城的奢侈品牌级次,进一步丰富至五级,并且每一个级次都有足够多的品牌与品类可供选择。同期,深圳奢侈品牌分布虽然也有五级,但奢侈品牌门店总量远不及北上,各级次可供选择的品牌数,也远低于北上。
▲ 数据来源:RET睿意德中国商业地产研究中心
深圳奢侈品消费商圈的特点是:商业项目聚集度不高,呈现相对孤立的双“中心化”,商圈内奢侈品牌多样性低。归根结底,这是由深圳城市产业格局、商业地产竞争情况、消费需求共同作用的结果。
工业+商业模式,导致商圈分散
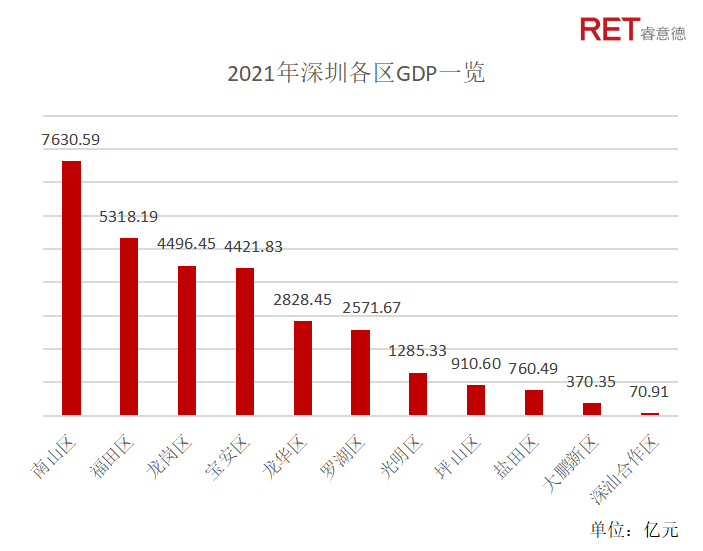
深圳历来以工业立市。工业分布,驱动人潮去向,商业追随人潮。深圳每个城区,都有自己的支柱性产业。比如,罗湖区主导金融业、商贸业、新材料产业;福田区主导半导体与集成电路、智能机器人制造;宝安区主导装备制造业、电子制造业等。
各区产业发达,经济强大,因此形成一城多中心的城市格局。在过往很长时间里,对生活在当地的人而言,深圳没有严格意义上的城市中心。但凡工业强市,基本都有这个特点,比如东莞、苏州、泉州。
▲ 数据来源:深圳市统计局
一城多中心、且各片区都有自己的支柱性产业,使得深圳城市商圈分布普遍呈点状分散。而商圈内商业项目聚集度较低,无法实现客流、消费资源等要素的大规模协同效应,不利于地标性的奢侈品消费商圈的培养。换言之,深圳两个奢侈品商圈以相对独立的形式存在,并不是个案,而是深圳“工业+商业”特有模式下的普遍效应。
竞争供给者不足,高端商圈未被充分开发
在北京和上海,高端商业地产因为竞争充分而实现“竞合生存”,刺激城市高端商业的持续繁荣。一个奢侈品消费商圈内,普遍有2~3座奢侈品购物中心,且由不同的地产商开发和运营。
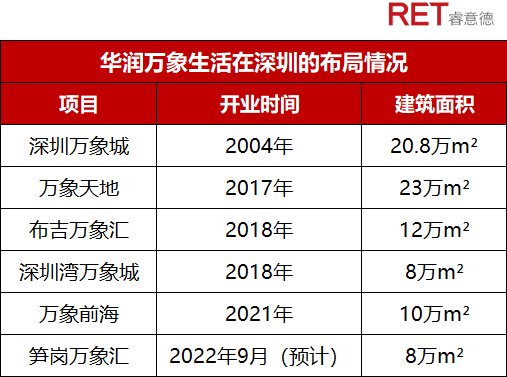
而深圳高端商业竞争不够充分。两个奢侈品牌消费商圈——蔡屋围商圈、后海商圈内,各有一座奢侈品购物中心,且均由华润置地开发、华润万象生活运营。
究其原因,既因其距离香港太近的区位特点,也因市场变动的阴错阳差。
上世纪七八十年代,渔村深圳刚刚迈开改革开放脚步,香港已经与中国台湾、韩国、新加坡并称“亚洲四小龙”,经济腾飞,房地产市场繁荣。置地广场、香港太古广场、海港城,都是蜚声国际的重奢商场,是深圳奢侈品消费者最理所当然的去处。
90年代末,金融危机前夕,恒隆、新鸿基、九龙仓、新世界发展等头部港资地产商,纷纷进入内地,在北上广落下一座座高端mall,上海恒隆广场、上海港汇恒隆广场、广州太古汇......
此时,尽管深圳已在大刀阔斧的改革中成长、蜕变,但通常被当成香港购物之旅的“中转站”,因此,大众认知是“深圳不需要奢侈品购物中心”。也正因此,头部港资地产商缺席深圳商业地产市场的开发和建设。
没有竞争阻力,本身实力雄厚的华润,2004年推出深圳万象城,于2009年集中引进LV、Gucci、Hermes、Dior、Prada等一众头部重奢品牌。由此,蔡屋围成为深圳第一个奢侈品消费商圈。
2018年,正值港资地产商纷纷加码上海之外的内地城市,国务院印发《粤港澳大湾区发展规划纲要》,深圳成为粤港澳大湾区超级城市群的核心引擎之一。深圳商业地产市场的重要性,才得以真正凸显。
此时华润耕耘深圳多年,经营着五座购物中心,横跨万象城、万象汇、万象天地三大产品线。而放眼全国范围,华润已与SKP成为可与一众港资地产商同台竞技的选手。
▲ 数据来源:RET睿意德中国商业地产研究中心
客群多样性弱,导致商圈内奢侈品牌丰富度低
深圳奢侈品牌集中度、丰富度有待提升,体现的是深圳奢侈品消费客群多样性弱的现实。
由于对工业这一发展引擎的长期惯性依赖,在很大程度上制约了深圳在商业发展层面与世界接轨。
作为一线城市,深圳的工业占GDP之比居高不下,到2021年仍接近40%,远远高于北上广的16%、27%、27%。根据深圳工业总会数据,2022年上半年,全市约三分之一的就业人口直接从事工业。
深圳工业又以片区式、产业集群的方式分布,因此区域人群属性相对单一,在职业属性、生活环境、受教育程度、审美偏好等方面,有一定程度的固定性。因此,即便收入水平足够,也不支持奢侈品牌的多样性。
综合以上,深圳奢侈品商圈特有的“双中心化”分布,背后是系统性的复杂因素共同作用的结果,关乎工业力量主导下形成的产城格局、商业地产竞争格局、乃至人群特质及需求。
当前,深圳正全力争取第二批国际消费中心城市名额,其奢侈品消费商圈破除原有的“双中心化”,走向类似北上的“多中心化”,同样也需要一个系统性的解决方案。
深圳奢侈品商圈走向“多中心化”,需要注意什么?
产城格局:产业升级、城市更新带来新契机
如果说,深圳奢侈品消费商圈现状的形成,是由工业作为城市发展引擎的结果,那么深圳奢侈品消费商圈的“进阶”,同样关乎产城格局将如何演变。
深圳正在加快工业全面往“高精尖”方向转移、升级。主要城区,都规划了产业升级方向,以期稳住制造业基本盘,增强实体经济发展后劲,加快建设具有全球影响力的科技和产业创新高地。
今年 6 月 6 日,深圳在同一天连续发出 23 份文件,将制造业放到产业发展的突出位置,对于 “工业立市、制造业强市 ” 再强调,核心文件《深圳市人民政府关于发展壮大战略性新兴产业集群和培育发展未来产业的意见》出台,内容重点提出布局 20 个战略性新兴产业集群和 8 个未来产业重点发展方向——即 "20+8"。这一信号对于深圳以新兴产业布局为核心的发展方向下,人才引入与发展、产商一体化都带来新的机遇。

▲ 数据来源:RET睿意德中国商业地产研究中心
与产业升级同步,深圳也全面进入大规模城市更新阶段。
经过40年大刀阔斧地改革、建设,深圳的城市肌理,已经出现老化。比如,蔡屋围商圈,即便有罗湖万象城“坐镇”,仍然有破败痕迹。资深“深漂”表示,“建筑老旧、街道狭窄、商场业态没有新意”。片区亟待更新、活化。目前,紧邻万象城的蔡屋围城中村,正在加速拆除。
城中村改造,是深圳本轮城市更新最关注的方向。
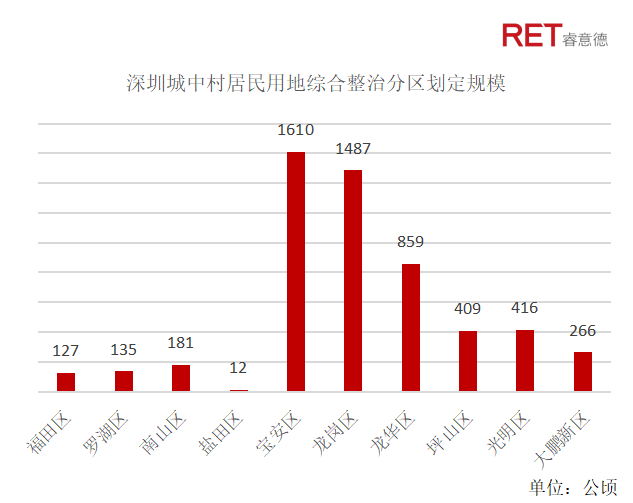
深圳市规划和自然资源局发布《深圳市城中村(旧村)综合整治总体规划(2019-2025)》,明确提出在规划期内,深圳全市划定的综合整治分区用地规模为55平方公里;福田区、罗湖区和南山区综合整治分区划定比例不低于75%,其余各区不低于54%。
RET睿意德董事索珊阐释了产业升级与城市更新,对重塑深圳商业地产格局的关系和意义:从城市发展的角度上看,产业是带动人口流动的动因,不同产业的聚集度说明了城市发展的经济支撑以及发展阶段,从制造业到研发和商贸服务,也是不同城市资源聚集的体现。因此,一座城市从产业发展路径和所处阶段,是可以判断出因人口聚集而产生的需求状态的,从配套到消费升级正是城市去制造业到商务服务业的过程。因此深圳出现的工业上楼、产业升级,都意味着服务于人的商业在供给端丰富化和细分化的变化。
需求端:引入多元化的高端人才
奢侈品消费商圈的多中心化,有赖于奢侈品消费人群持续壮大以及多样化。
自2018年深圳提出构建“全过程的创新生态链”,在“基础研究+技术攻关+成果产业化+科技金融+人才支撑”所组成的科技创新生态链中,“人才”便是其中不可或缺的一环。
深圳市科创委表示,未来深圳将建立更具有国际竞争力的引才用才制度,突出“高精尖缺”标准,引进和培养具有国际水平的领军人物、拔尖人才。
城市学家爱德华格莱泽在《城市的胜利》中,论述“消费城市的崛起”时提到,城市必须吸引多样性的高技能人才。“如果哪一座城市认为,只靠吸引年轻人就可以取得成功,那将会是一个错误”。“30多岁、40多岁、50多岁的人,几乎是20多岁的人的3倍”。
格莱泽的上述观点,同样适用于深圳国际消费中心城市的建设。亦即,深圳要成为国际消费城市,需要吸纳多元背景的高端人才。这类人,更容易满足奢侈品消费的条件:有消费能力和意愿,以及有闲暇时间。
供给端:引入更多优质地产商和品牌,刺激市场活力
对品牌方和地产商而言,深圳是一个值得守候和深耕的市场。双方一直是相伴相生的关系。
入场深圳的奢侈品牌,应该更加重视线下门店场景渠道的打造。香港以及国际奢侈品消费渠道被截流后,深圳消费者在当地,是相对缺乏线下奢侈品消费体验的。更何况,高价值的奢侈品消费,本身是特别依赖于线下场景的消费方式。
在打造线下场景时,融入城市的精神根基,可以更好地与当地消费者在情感上绑定。在这方面,Burberry、Dior都是榜样,二者的门店都大胆融入深圳科技、创新的基因。
即使未来国际通航与香港关口放开,人的消费还是趋于便利化趋势。深圳的人口多样性、迭代的新生消费力,以及因为产业升级带来的新流入消费,都需要有多样性商业的供给。看重未来发展城市,扩张门店也是品牌发展的必须,提早布局更是基于未来发展视角下的战略体现。
宏观层面:政府搭桥,引领城市战略走向
深圳在过去40年的城市开发阶段,取得堪称“世界奇迹”的成绩。索珊女士认为,在城市开发阶段,深圳的抓手是工业、基建、贸易。而现在,必须进入“城市运营”阶段,政府则需要将更多精力,投放到零售商业的建设上。
这一点,深圳市政府已经意识到了。自2020年来,多次出台相关政策,以加快城市商业发展。2021年6月,深圳政府发布十四五规划,明确要建设国际消费中心城市,并在7月提出“打造2个世界级的地标性商圈,6个具有全球影响力的高端商圈”。
政府已经注意到,深圳高端商业竞争不充分的事实。因此正尝试引进更多元的优质商业地产运营商,让市场在竞合中向前发展。率先到来的,将会是K11和太古,SKP也在积极探讨入深的可能性。
-
阅读原文
* 文章为作者独立观点,不代表数艺网立场转载须知
- 本内容由数艺网主动采集收录,信息来源为 “RET睿意德” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。
-
-
北京
总包方 · 建筑/规划设计
未认证的机构号
最近发布
-
2024-01-17
-
2024-01-16