- 0
- 0
- 0
分享
- 户外广告推波助澜酒类产品销量激增
-
2022-10-26
1
酒行业户外广告刊例花费情况
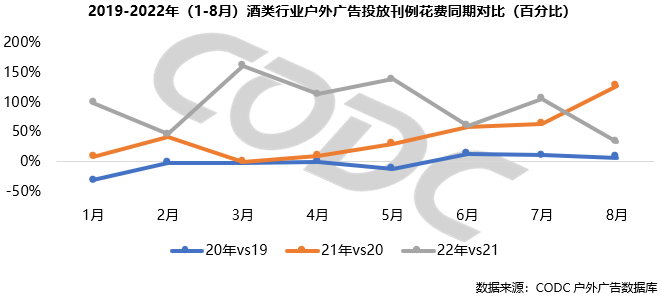
从整体上看,2019年-2022年1-8月,酒行业户外广告投放花费呈逐年增长态势,势头强劲。2022年1-8月,酒类行业户外广告投放刊例花费达117.98亿元,创历年最好成绩。
2020年受疫情突袭影响,主流传统消费饮酒场景如商务消费、聚饮消费、宴席消费等受到极大地影响,从年初开始到5月,酒行业户外广告月投放规模同比疫情前(2019年)稍有下降,直到6月份开始呈现恢复性增长。2021年由于疫情得到有效控制,消费开始逐步复苏,酒行业户外广告月投放规模同比持续大幅增长41%。2022年,受疫情多点散发影响,人们居家时间延长,消费者对网络的依赖开始增强,“宅经济”开始崛起,伴随着2月份春节、2022北京冬奥会、女足决战亚洲杯等重大节日、赛事的密集到来,同时受CODC数据库新增5城(贵阳、兰州、南昌、南宁、无锡)影响,酒行业户外广告投放逆市大增84%,刨除新增城市,实际增长也高达73%。
从月度投放策略来看,临近春节以及诸多大型赛事的1、2、3月份为投放高峰,无论白酒还是啤酒或其他品类,都选择在前两个月追加投入,为品牌“定定调”。夏季是白酒淡季,白酒品牌投放基数略有下调,不过仍有许多白酒品牌择机展开活动促销,以激活渠道和C端消费活力,同时6、7、8月全国大部分地区天气比较炎热,多地举办啤酒节、音乐节等活动,带动啤酒行业实现较快增长。因此在临近618大促前的5、6月份,也是品牌提前布局的好时机,此时投放的增长幅度也会比较明显。正所谓“金九银十”,酒企倾向在中秋节、国庆节冲量,因此8月份也成为一个投放小高峰。
2
酒行业产品投放占比
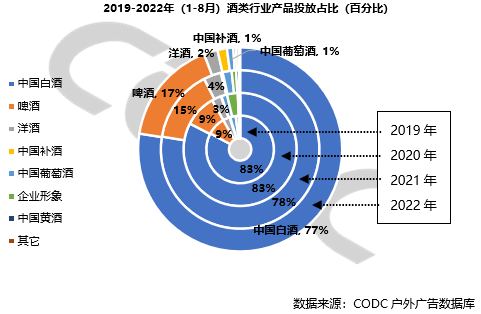
白酒、啤酒投放持续走高,带动市场规模增长。
受疫情影响休闲娱乐活动受限,“居家独酌”成为常态,国产白酒凭借深厚的群众基础占据市场主导地位,不过尽管白酒品牌的投放数量多,但投放份额却在逐年减少;啤酒受数量增长和单个品牌贡献值提升的双驱动在份额上保持连年扩张态势,占比从2019年的9%扩大到17%,一定程度上挤压了白酒的份额,这与消费趋近年轻化有一定的关系;年轻消费群体对西方生活方式的模仿,给洋酒市场带来了一定的机会,2019-2021年间市场份额在3%~4%之间浮动,2022年受市场整体增长影响,洋酒虽然投放体量也有小幅提升,但受激烈的市场竞争影响份额占比下滑至2%;作为养生大国,注重食补的国人对药酒的需求也显著提高,尽管份额占比变化不大,但补酒的投放花费在2021年同比增长327%,2022年更是同比大增629%,表现相当勇猛。
从投放产品类型来看,行业整体呈现出多元化、高端化、年轻化的态势。
3
酒行业品牌数量情况
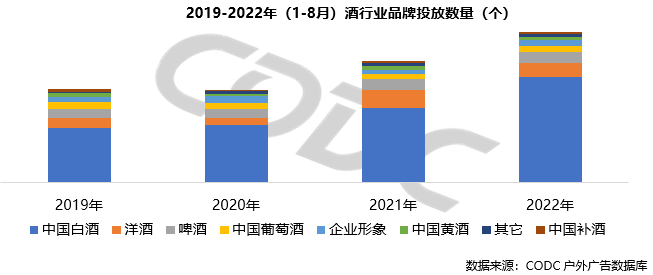
从整体上看,酒类投放品牌数量受疫情影响微弱,在短暂调整后依旧每年保持高速发展,2020年同比微降2%,2021年大增31%,2022年同比再增24%,投放品牌数量达529个,为历年最好,展现出了较强的行业韧性。
从种类上来看,白酒、洋酒、啤酒、中国葡萄酒四类为主投类型。尤其白酒,2020年投放品牌数量微增6%后,在2021年同比大增30%,在2022年这一数字来到了41%,表现不俗的背后,其竞争激烈的程度也可见一斑。洋酒在2020年经历数量短暂下滑后,在2021年达到投放高峰,品牌增至62个,不过洋酒仍旧属于小众消费市场 ,消费者的消费习惯和文化差异问题仍待培养和孵化,因此在2022年消费降级浪潮到来时,洋酒品牌首当其冲,数量又迎来了下跌。啤酒在中国的消费格局已经趋于稳定,投放数量表现波动不大,在33个左右浮动,不过今年仍有部分地区性品牌尝试小范围、小力度推广,这一举动对啤酒投放数量有一定的拉升。其他类型因为占比较小,格局变化不大。
4
酒行业户外广告媒体投放策略
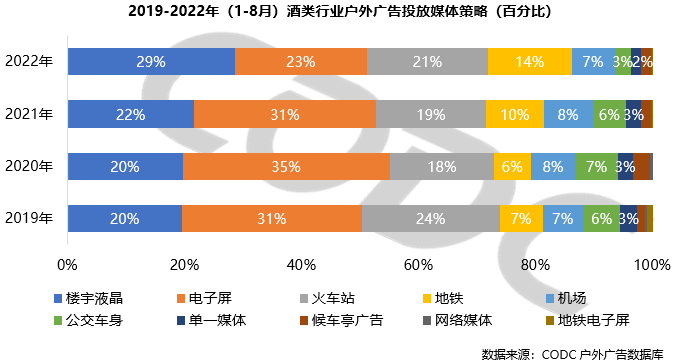
从媒体投放策略上看,以楼宇液晶、电子屏为代表的的视频媒体最受酒类行业青睐,占比始终维持在51%以上。其中楼宇液晶的份额持续扩大,从2019年的20%上涨到2022年的29%,电子屏的份额则从31%回落到23%。这是由于疫情影响,人们的出行场景减少,办公楼、居民楼电梯广告成为曝光的重要点位,同时楼宇液晶的表现形式也更适合高端的酒类形象,达到精准投放。火车站依旧是除了视频媒体之外,酒企最中意的投放媒体,份额占比较为稳定。地铁媒体在酒行业占比有了一定提升,他们拥有最稳定的客流,背后代表着强大的购买力, 2022年,受柳林、仁怀新投,以及泸州老窖增投影响,地铁媒体份额上涨到14%。机场媒体表现比较稳定,始终维持在7%或8%左右。2019年后,由于喜力减投,地铁电子屏份额再无任何风浪。另外,公交车身广告表现差强人意,份额从2019年的7%缩减到3%,其他媒体类型份额占比较小,虽然量小但也有一定需求,表现相对比较稳定。
5
酒行业各级市场广告投放情况
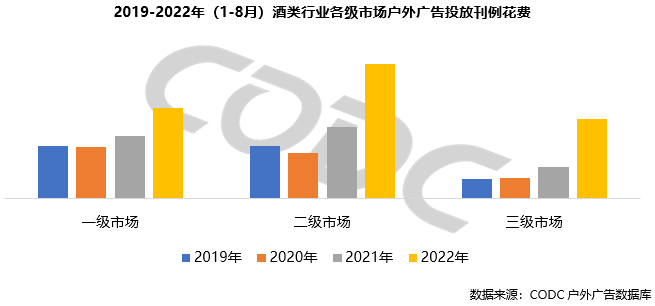
从分级市场投放规模来看,二级市场的份额正在不断扩大,酒行业正在向二三级市场寻找新的增量。
从体量上看,一级市场依旧以北京份额最大,每年投放占比在46%以上;二级市场中,成都、深圳、西安、南京、杭州为酒企最热衷的投放地Top5。三级市场虽然呈连年增长态势,这是由于投放品牌数量较多,实际投放城市集中度不高,单个品牌贡献值不大引起。也是除了高端酒之外的中低端酒企或者区域性酒企比较青睐的投放市场。
6
酒行业TOP10品牌情况
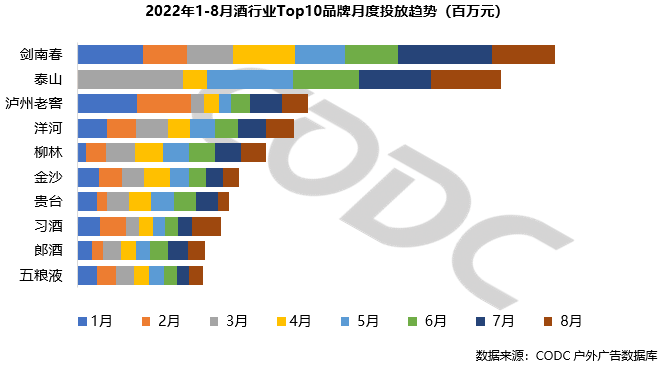
从Top10品牌的月度投放看,剑南春以绝对的优势站稳了投放榜首。泰山啤酒从3月份开始,产品线以泰山原浆精酿为主,6个月投入共计11.84亿元居于剑南春之后,也是Top10品牌中唯一入榜的啤酒品牌。精酿啤酒在啤酒消费中满足了消费者生活场景细分化、多元化的需求,比较迎合年轻人的胃口,多家资本也把眼光放在了这片蓝海之上,泰山啤酒大幅投放精酿原浆广告,就是为了在这一领域快速跑马圈地。泸州老窖集中在1、2月发力,把握住了节日营销的关键节点。其他品牌表现较为谨慎,月投放较为平均,金额策略稍有不同,但始终利用着户外广告这一渠道,保持着密集的品牌宣传节奏。
从投放时间点来说,“618大促”对酒投放的促进作用仍然比较明显。
正所谓“好酒也怕巷子深”,在这个注重眼球经济的时代,这句话正在充分得到印证。
7
小 结
那么酒企为何偏爱户外广告?
通常消费者的消费行为要经过漫长的培育期,财富阶层、中产阶级、年轻群体是酒类产品的主要消费人群,这些人群消费更加理性且忠诚度高,更倾向于高价值品牌或者大众品牌,因此品牌声量就成为重要的参考指标之一。户外广告作为重要的宣传手段,高到达率、高覆盖率以及多样的内容展示形式,能够帮助酒企迅速占领用户心智,提升品牌认知度及美誉度,因此酒企在户外广告竞争才会如此激烈。
随着社会的进步发展,人们对酒类的消费需求正不断提升。在酒水消费强势增长的大背景下,无论是老字号还是新锐品牌都面临着巨大的机遇和挑战。在如何与消费者快速建立情感连接,帮助品牌实现开疆扩土,相信户外广告发挥的作用会越来越明显。
-
阅读原文
* 文章为作者独立观点,不代表数艺网立场转载须知
- 本内容由数艺网主动采集收录,信息来源为 “AOM亚洲户外” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。
-
-
上海
总包方 · 广告/活动策划
未认证的机构号
最近发布
-
10-23
-
2024-01-15