- 0
- 0
- 0
分享
- 【体育旅游】潜力巨大,城市体育消费待多角度挖掘
-
2022-05-26
【广振按】冬奥会的成功举办,使得全民健身热潮和体育消费再次提升。近日,清华五道口体育研究中心携手多家数据研究院发布了《中国城市体育消费报告》。这份19页的报告呈现出了我国近年来的体育消费规模,也对我国的体育消费趋势提出了专业的预测与展望。
1、城市体育消费规模不断扩大
在面对疫情冲击、未来不明朗的情况下,储蓄和投资是居民的普遍选择。而体育消费作为一种对人本身的“投资”型消费,正获得越来越多的消费者青睐,推动体育消费发展,对城市发展、经济增长、国民健康和民族振兴均有裨益。报告显示,目前我国体育消费规模约1. 5万亿,预计2025年将增长至2.8万亿,复合增长率超过13%。
报告将城市体育消费规模分为七大板块,分别是体育用品消费、健身休闲消费、体育培训消费、体育彩票消费、体育旅游消费、体育文化消费和体育观赛消费。这其中,体育用品与培训消费占到了市场份额的多数,体育旅游、观赛以及文化消费由于受疫情影响则成为体育消费中占比较小的衍生消费,市场潜力仍有待发掘。
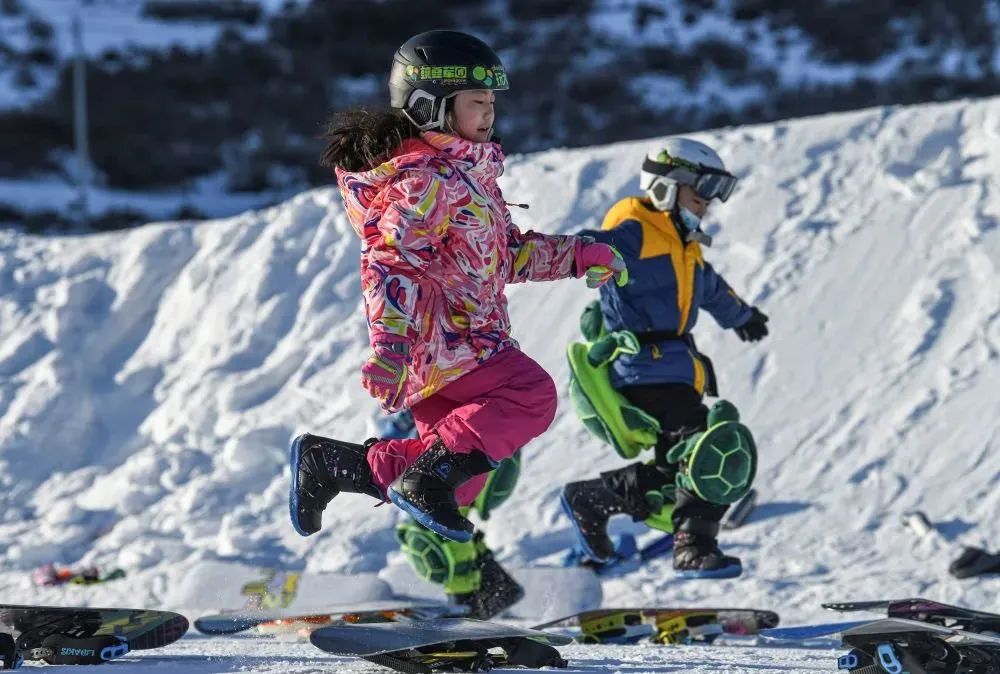
(1)体育旅游消费受疫情影响严重
近年来,体育赛事遍地开花,民众对于健身的需求也逐步增加,相应的群众体育需求也水涨船高。而体育赛事在打造城市名片,提高城市知名度和推动地方经济增长等各方面有着突出作用,因此“体育+旅游”已经成为新趋势,体育旅游市场逐步扩大。
据《中国体育旅游消费大数据报告(2021)》显示,我国体育旅游呈现以参与型为主、以观赏性为辅的态势。登山徒步、马拉松、冰雪运动和龙舟成为最受欢迎的参与型旅游项目,而重大国际赛事则是观赏性体育旅游的消费热点。
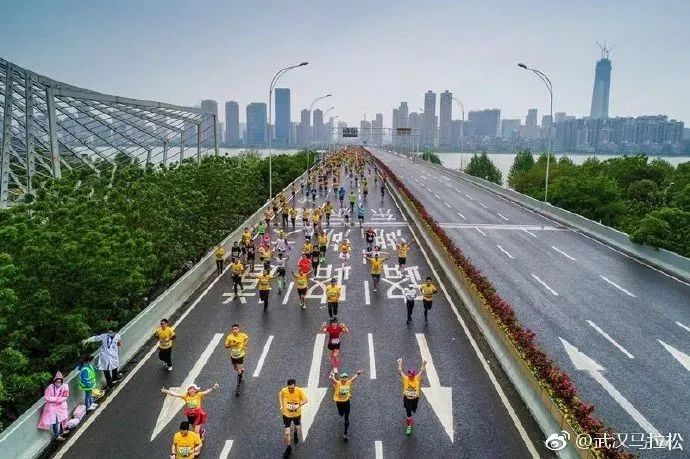
然而受疫情的冲击,体育旅游不得不放慢了发展的脚步。据中国旅游研究院,2019年全国旅游及相关产业增加值为4.5万亿元,但2020年国内旅游收入腰斩至2.2万亿元,体育旅游规模也骤减千亿,占体育消费的比重从20%下降至10%左右。
因此,在疫情常态化的今天,体育旅游企业需升级相应产品,不断创新体育旅游发展模式,尽量减少不时局部带来的疫情影响,实现体育+旅游“1+1大于2”的增长。
(2)体育文化消费潜力无限
在传统的消费理念中,体育文化消费主要集中于球星卡、纪念品等体育相关的实物衍生品消费。然而现如今,包括体育新闻、体育电影、体育综艺等衍生传媒节目和以电竞为主的数字商品也已成为体育文化消费的重要组成部分,更是体育消费生态中份额较小但不可或缺的成分。
对于Z世代消费者来说,衍生文化产品的吸引力正在逐渐赶超传统赛事。近年来,优酷的《这!就是灌篮》、腾讯体育的《超级企鹅足球名人赛》等体育综艺频频涌现。这些节目通过专业比赛、实力球员和激烈对抗吸引了不少体育迷及男性观众,而真人秀的制作方式、流量明星的加盟则满足了追求娱乐化人群的需求,进一步拓宽了受众群体。数据显示,2018年的超级企鹅足球名人赛吸引了2万多名球迷、粉丝到场观赛,在线观看人数高达1500万,堪比热门传统赛事。
除衍生传媒节目外,电子竞技的发展更是不可小觑。疫情期间,电子竞技给停摆的传统体育赛事提供了新的选择,成为了传统体育的第二条生命线。根据中国音数协游戏工委(GPC)与中国游戏产业研究院发布的《2021年中国游戏产业报告》显示,2021年我国电竞市场实际销售收入达到1401.81亿元,用户规模达4.89亿人,未来将迎来新一轮的增长。
(3)体育观赛消费相对薄弱
作为赛事基础的部分之一,体育观赛消费是现阶段我国体育消费的薄弱环节。2019年我国体育竞赛表演活动业产值为308.5亿元,仅占全年体育产业总产值的1.05%。
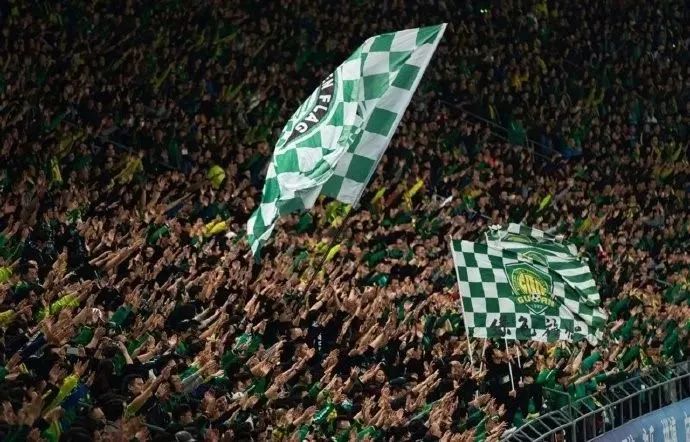
体育观赛消费主要分为现场观赛消费和线上观赛消费。受疫情影响,我国体育赛事现均处于空场状态,门票收入基本为零。然而在疫情前,我国居民对于现场观赛仍有较大的需求。数据显示,2019年中超场均上座2.38万人,是我国吸引最多现场关注的体育赛事。当年广州恒大全年门票收入达到5726万,位列联赛首位,北京国安也斩获4500万票房。
在现场观赛无法满足的情况下,线上观赛成为目前观众的最佳选择,而转播收入往往也是国际体育赛事营收中占比最高的。视频平台投入重金购买转播权后,通过会员费和广告费等形式将成本直接或间接转移给消费者。对于平台来说,拥有丰厚的体育版权资源后,如何加强赛事运营能力,提升用户留存率才是最重要的。
2.城市体育消费模式突显
通过计算城市体育指数发现,全国19个城市现阶段体育消费规模可观,具有较大的增长潜力。预计到2025年,19市的居民体育消费总额将突破8600亿,约占全国居民体育消费总额的三分之一。
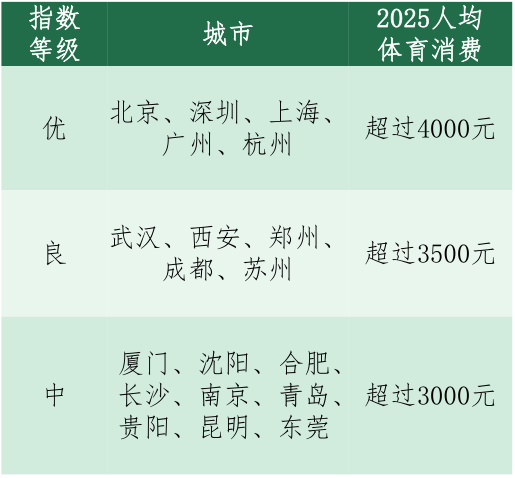
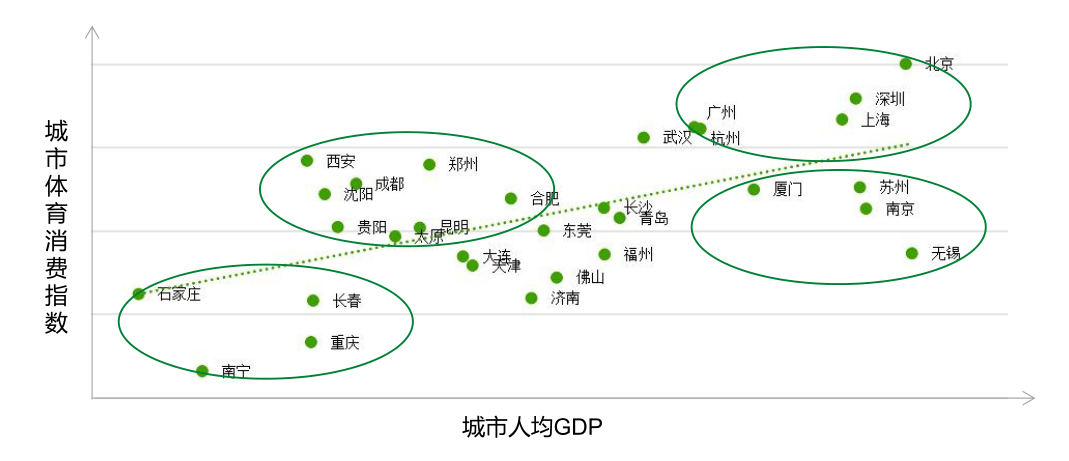
通过对比城市体育消费指数和人均GDP发现,我国现阶段的城市体育消费发展突显出四种模式:集中型,资源型,自发性与传统型。
集中型(一线城市):一线城市人口密集,人均收入高,市民进行体育消费的意愿和能力强。在体育商品供给上,政府重视体育产业和消费发展,新型的体育产品服务和商业模式也往往先出现在这些头部城市。如北京、上海、广州、深圳、杭州等。
资源型(省会城市):虽然人均GDP低于一线城市,但作为省会城市往往能够获得较好的赛事资源,体育企业在开拓市场时也更倾向于选择这些城市,因此体育商品供给较为丰富,城市体育消费总体可观。如西安、郑州、成都、沈阳、昆明等。
自发型(非省会城市):非省会城市居民人均收入和消费支出位居全国前列,本地人口占比高,生活节奏相对适宜,因此体育消费潜在市场巨大。然而目前这些城市体育供给有限,体育消费教育也需要进一步加强。如苏州、无锡、厦门和青岛等。
传统型(二线城市):二线城市人均GDP和收入较低,居民体育消费能力有限,现阶段城市可以通过群众体育工作培养市民的运动习惯,扩大体育人口,发展适合自身的体育产业,在城市经济发展的同时逐步提高体育消费。如长春、南宁、石家庄等。
3.供需提升平衡,体育消费方可增长
体育消费潜力若想得到更好的发挥,必须在需求和供给层面共同提升,在平衡中进步。
从需求潜力的角度而言,居民收入水平是决定体育消费的重要因素。月收入低于平均水平的消费者会大幅削减其体育消费,尤其是体育服务消费,因此低收入人群占比越低的城市意味着体育消费增长的潜力越大。
此外,城市的人口结构对于体育消费也有重要影响。参与体育消费的主力多为年轻人,因此,年轻人占比越多的城市体育消费增长的潜力越大。
除了金钱和时间,居民进行体育消费还要有较强的运动意识,经常锻炼的人群更容易转化为体育消费人群。
换句话说,“有钱,年轻,有意愿”的人更有潜质转化为体育消费人群。
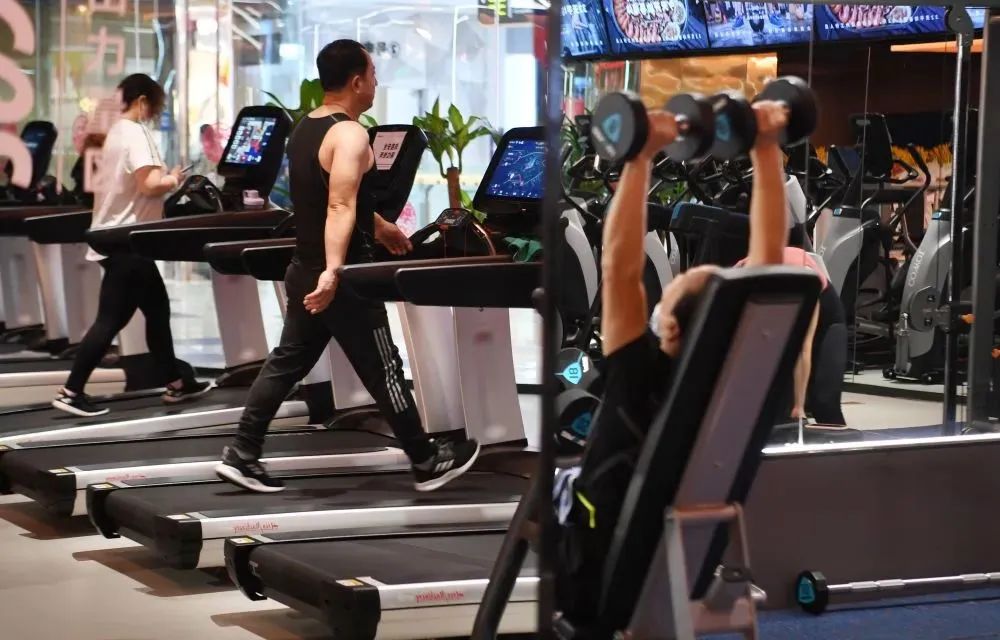
从供给潜力来讲,“有场地,有组织,有保障”则是其关键的决定因素。
首先是加强体育场地的建设。作为体育服务业发展的基石,体育场地对于健身休闲和体育培训消费的影响巨大。近年来我国体育场地建设力度明显加强,2020年末全国共有体育场地371.3万个。
值得一提的是,尽管北上广深在体育消费等项目中遥遥领先于其他城市,但无锡、南京等城市的人均场地排名上却遥遥领先,北上广深甚至连前十都未挤进去。由此可见,一线城市可以以提升自己的人均场地值为发展目标进行提升与改良。
其次是增加体育从业者数量和质量。据第四次全国经济普查数据,2018年我国有体育产业从业人员443.9万,仅占二、三产业从业人员的1.2%。预计到2025年,体育产业从业人员将超过800万,增加的从业者主要为体育服务业人员。在体育从业者数量增加的同时,还应注意提升从业者的专业素质,使体育产业更加合理科学地发展。
最后是加大政府投入。体育是社会公共服务的重要内容之一,政府投入在通过政府消费直接促进产业发展的同时,也间接引导着居民体育消费。
综上所述,我国的体育消费行业正处于蓬勃发展的阶段,各城市及各体育行业都可以提升自己在专业领域内的竞争力。展望未来,我国城市体育消费仍面临着诸机遇与挑战并存的局面,众多体育消费项目的商家可以借此机会开拓赛道,选取适宜的战略手段,以期更好的实现城市体育消费指标的正增长。
编辑 |Bao贺
图文丨生态旅游公众号
-
阅读原文
* 文章为作者独立观点,不代表数艺网立场转载须知
- 本内容由数艺网主动采集收录,信息来源为 “广振智库” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。
-

-
济南
甲方 · 自媒体
未认证的机构号
最近发布
-
2023-05-26
-
2023-05-24