资讯
展览资讯 大型展会 灯光节 大型盛典 赛事 中标捷报 产品快讯 热门话题 艺术节 活动 演出 新闻 数艺报道 俱乐部签约
观点
大咖专访 观点洞察 书籍推荐 吐槽 设计观点 企业访谈 问答 趋势创新 论文 职场方法 薪资报价 数艺专访
幕后
幕后故事 团队访谈 经验分享 解密 评测 数艺访谈
干货
设计方案 策划方案 素材资源 教程 文案资源 PPT下载 入门宝典 作品合集 产品手册 电子书 项目对接
  • 0
  • 0
  • 0

分享

港资抢滩深圳高端商业,打得过“地头蛇”?

原创 2022-10-19

撰文/米娅   主编/付庆荣
微信排版/momo 
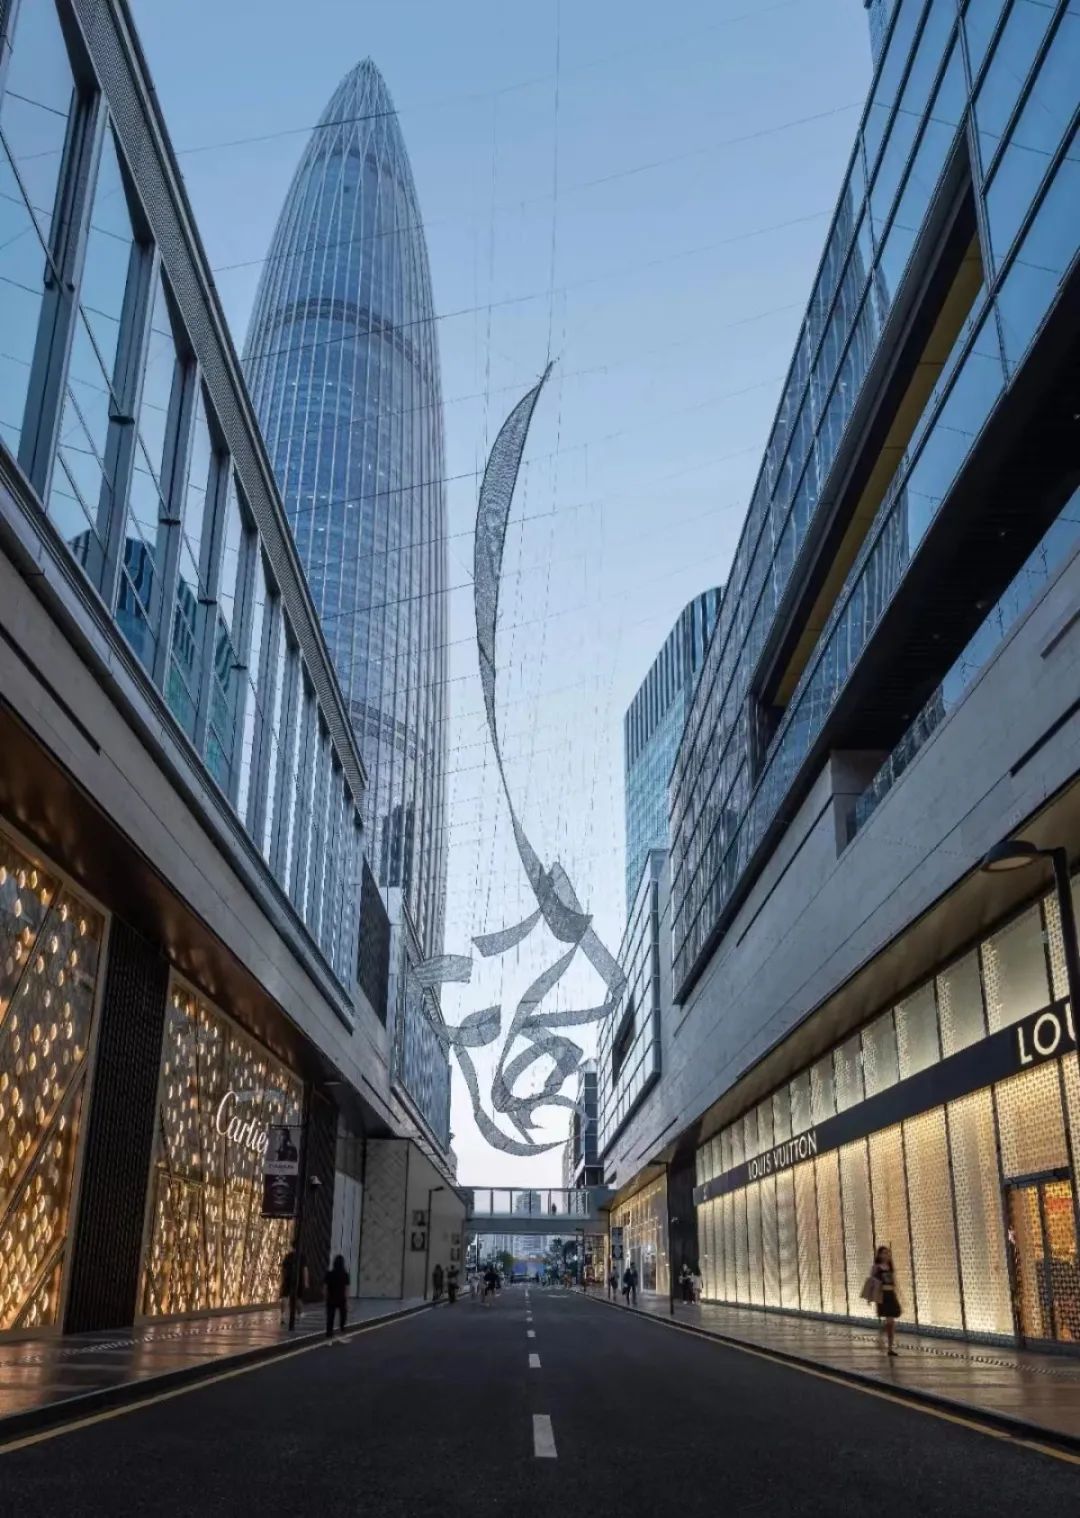
头图来源/深圳湾万象城公众号
封面来源/视觉中国


编者按:城市气质和商业元素之间的关系如此微妙,一类元素聚拢起来,往往就是一种性格。《城市好奇心》系列,以时间为轴,以商业为卷,观察城市身上惊现的“你变了”时刻。此为深圳篇。


深圳与香港,仅隔一条深圳河。但港资地产商跨过这条河,掘金深圳高端商业,足足花了30多年。

上世纪90年代,港资地产商涌入内地,集中扎向北上广,深圳成了唯一没有港资高端商业项目的一线城市。

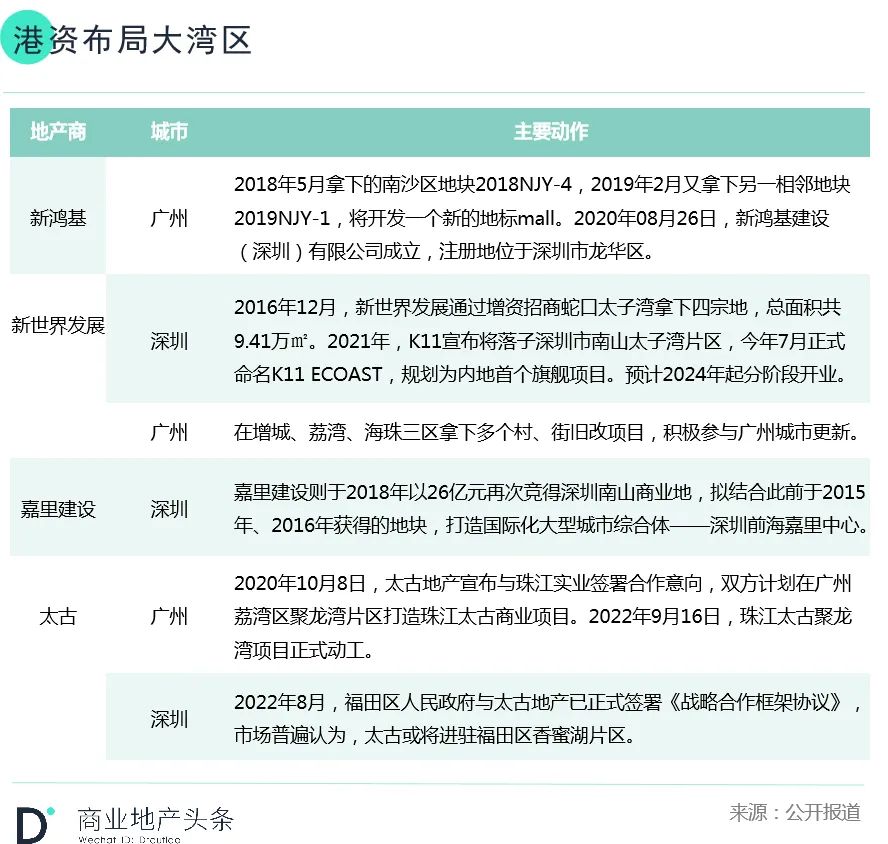
改变发生在2017年前后,大湾区建设框架协议出炉,港资掀起新一轮内地扩张潮,南征北战、加密一线、下沉至二三线。

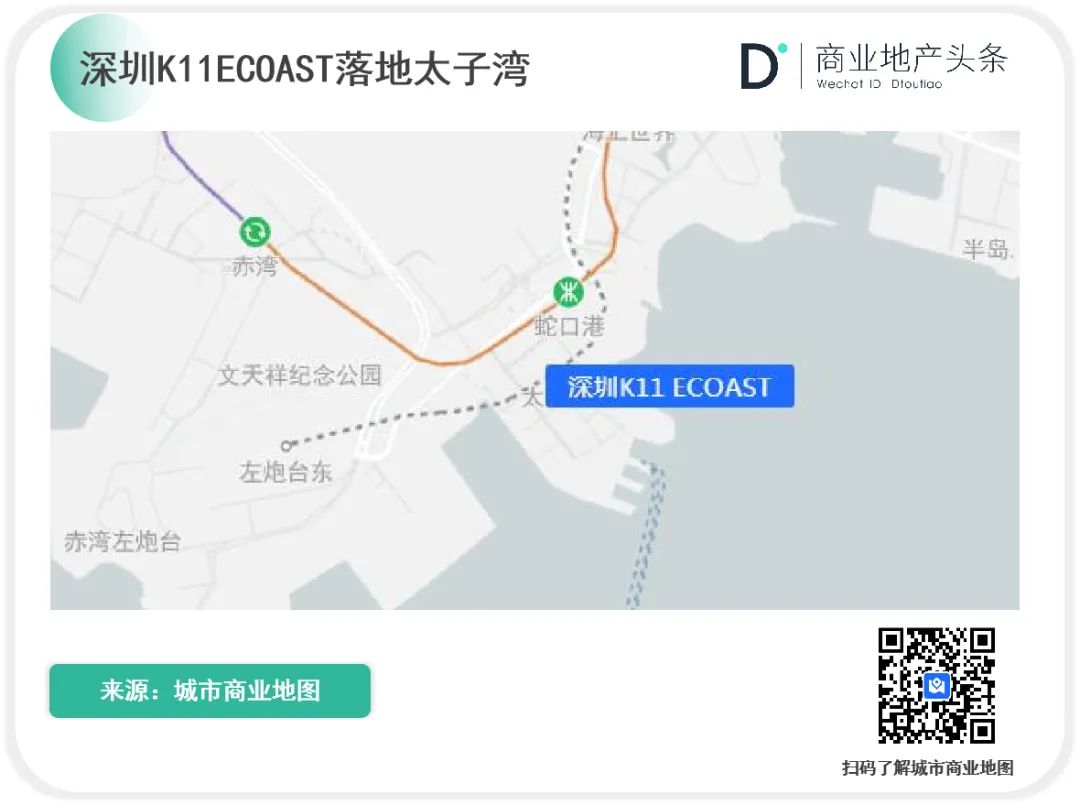
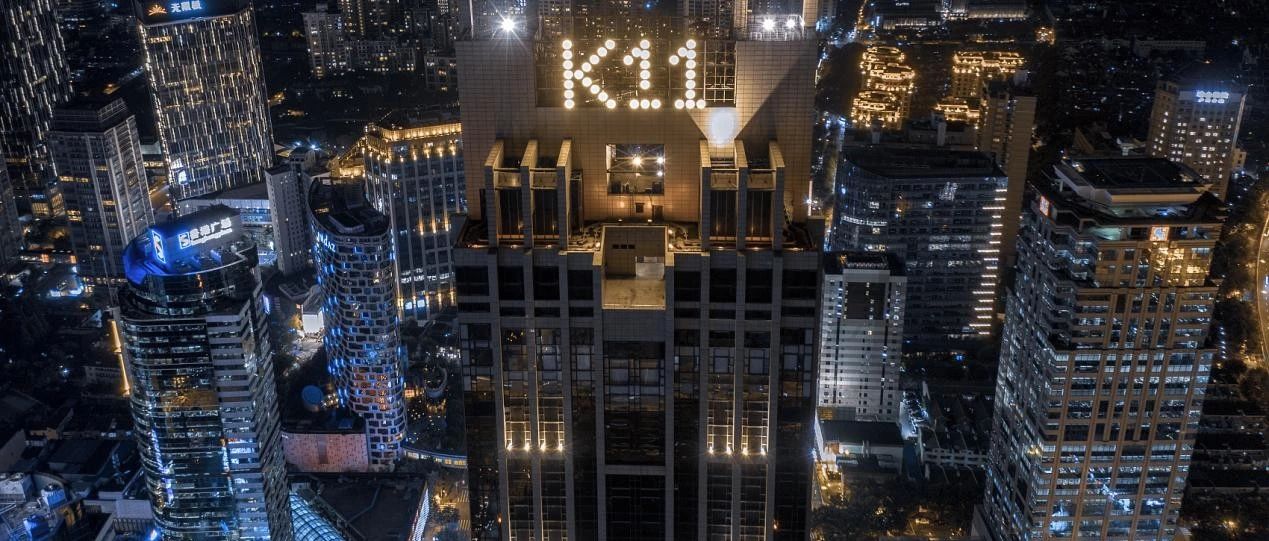
这一次,它们终于无法绕开深圳。2016年底,新世界发展入局招商蛇口深圳太子湾地块。五年后,K11官宣落地太子湾,名曰深圳K11 ECOAST,计划2024年底开业。

太古地产已与福田区政府签订合作框架,不出意外,或将落子富人区香蜜湖。虽然具体选址尚未官宣,但在外界看来,太古一出手,或改写深圳福田“四大一线城市中唯一没有顶奢项目的CBD”的命运。

此外,新鸿基已将深圳办公室落在龙华区。而多年前就在深圳投资办公物业的嘉里建设,则将推出深圳商业首秀——深圳前海嘉里中心。

虽然距离上述项目悉数亮相,为时尚早,但港资“组团”入深大势如此,深圳商业变局正在酝酿。在深圳两派地头蛇强势控场的中高端商业PK台上,港资们注定无法轻易成为“第三极”,必须使出巧劲儿。

来源:深圳万象城公众号


01
深圳商业新魔力,
新世界、新鸿基、太古抢进


时间来到2017年,酝酿十年有余,国家发改委牵头粤港澳三地签署大湾区建设框架协议。两年后,《粤港澳大湾区发展规划纲要》出台,粤港澳大湾区规划建设逐渐落地。

不出意外,“大湾区”三个字,成了这一年港资大佬们口里的高频词。

2019年2月27日,2018/19中期业绩会上,新鸿基执行董事郭基煇表示,大湾区政策对新鸿基地产来说是一个很好的发展机会。按捺不住的主席兼董事总经理郭炳联则称,“如果有好地,我们是有兴趣的,尤其是在广州和深圳,特别是南沙。”

而已落下广州太古汇一子的太古地产则在2019年于深圳开设办公室,研究大湾区发展。

锚定大湾区,港资巨头们纷纷以广州和深圳为立足点,展开商业布局,主要方式有土拍扩储、合作开发、城市更新等。


不难看出,新鸿基、新世界发展、太古都采取广深“双城”打法——广州打头阵,深圳做增量。策略背后,是深圳高端商业迸发出的新魔力。

自上世纪90年代起,奢侈品牌三次“涌入”北京和上海。

2000年之前,LV、爱马仕、香奈儿等头部奢侈品牌逐步打开中国市场,先入驻五星级酒店(如北京王府井半岛酒店),后来切换到高端百货。

进入千禧年后,它们扎向北京国贸商城、上海恒隆广场、上海梅龙镇广场等,成为高端商场门面、座上宾。

行至2010年前后,与中国商业地产新高潮同频,奢侈品牌们再次重仓北上,尤其是上海。2010年9月,LV甚至在上海单日两店齐开,刷新品牌历史。

这30年间,北京、上海两城以奢侈品牌为代表的高端消费资源不断汇聚,日渐成熟。如今,北上高端商业格局固定化、竞争白热化之态愈加明显,增量和创意空间小。

环看偌大的中国市场,港资们南征北战,寻求增量市场,朝气满满的深圳,正款款步入港资的视线氛围内。这座创新之城、科技之城,以仅占全国0.02%的土地面积,创造了全国2.6%的GDP。

鲜明反差的是,深圳高端消费氛围起步晚、发展尚不充分,是高端消费新兴地。

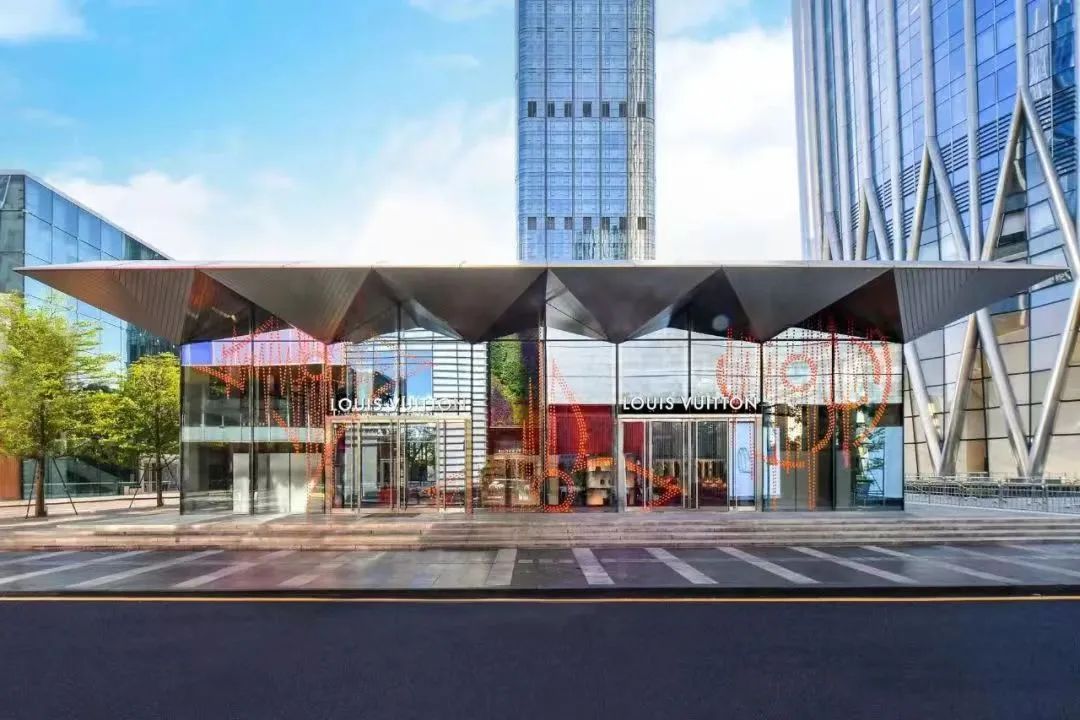
LV深圳湾万象城店
 来源:深圳湾万象城公众号

在商业地产头条统计的深圳216座商场中,仅有两座顶奢mall——罗湖万象城、深圳湾万象城。前者2004年开业,2009年引进LV、GUCCI、爱马仕等深圳首批重奢品牌;后者2018年开业、2020年重奢集中入场。

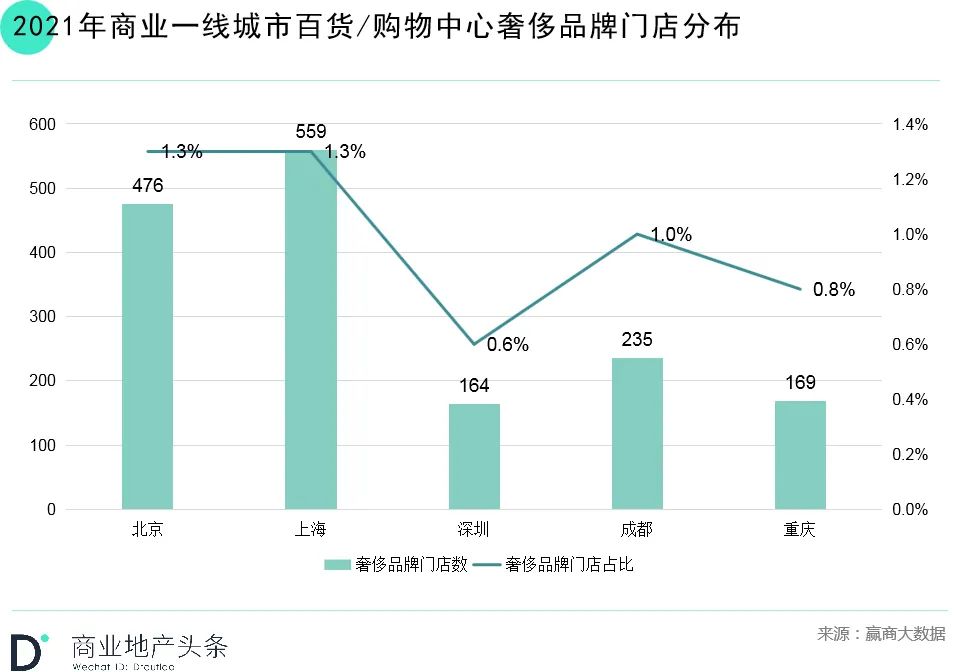
横向对比商业一线城市,除广州外,2021年深圳高档购物中心数量及占比都低于北京、上海、成都、重庆。

 说明  


城市商业线级:综合城市发展基础水平、商业发展规模、商业档次、商业人气及商业未来潜力等因素,对城市商业发展程度评估的等级性划分,共划分为五个等级。商业一线城市包括北京、上海、广州、深圳、成都、重庆。


商业项目档次:根据项目消费等级水平,划分为分为高档/中高档/中档/大众化。项目档次越高,消费水平越高。
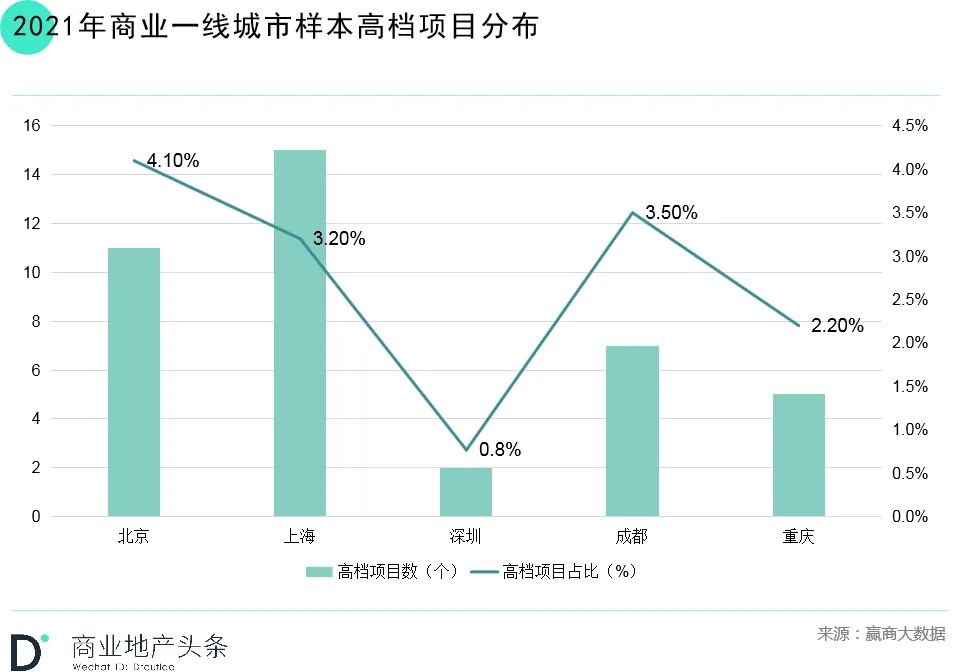


从奢侈品牌门店分布看,深圳仅有164家奢侈品牌门店,占比仅为0.6%。这两个数据,在五大商业一线城市中都是垫底。


从高档购物中心和奢侈品牌分布情况可以看出,“不缺钱”的深圳,缺高端商业,缺奢侈大牌。过去多年,因为地缘特殊,深圳奢侈品消费长期外溢至香港及海外。如今,奢侈品消费回流,更显深圳高端消费资源供给不足。

再看宏观层面,粤港澳大湾区正在冲击全球湾区经济“第四极”,欲与东京湾区、纽约湾区、旧金山湾区并列。而深圳之于粤港澳大湾区,如同硅谷之于旧金山湾区。国家战略指引,政策红利当前,曾经缺席多年的港资们抢入深圳,无疑是应时代大势的必然之选。


02
深圳“地头蛇”强势,港资取巧PK


押注深圳商业,港资实力不凡。新世界发展、太古、新鸿基、嘉里建设,都是头部企业,更何况它们都有各自闪亮的高端商业金字招牌。

但港资要在深圳站稳脚跟,并非易事。因为深圳的中高档商业棋局,原比表面所呈现的,要丰富、深厚得多。

据赢商tech与中国商业联合会共同发布的《2022城市商业力排行榜》,在“城市商业档次”这一维度上,深圳以9.43分高居全国第三名。

城市商业档次,评估的是城市中高档及以上购物中心占和中高档及以上品牌占比——更契合港资立足深圳,所面临的竞争环境。

深圳商业档次跻身全国top3,主要得益于地头蛇力量极强。华润置地一家独大,而其他本土玩家亦身段灵巧。

  • 商业档次:华润置地“垄断”高奢mall,中高档mall趁势崛起

2000年前后,北上广先后迎来首个高奢mall,但深圳直到2004年,深圳万象城开业才补上这一空白。2020年起,奢侈品牌集中入驻深圳湾万象城。

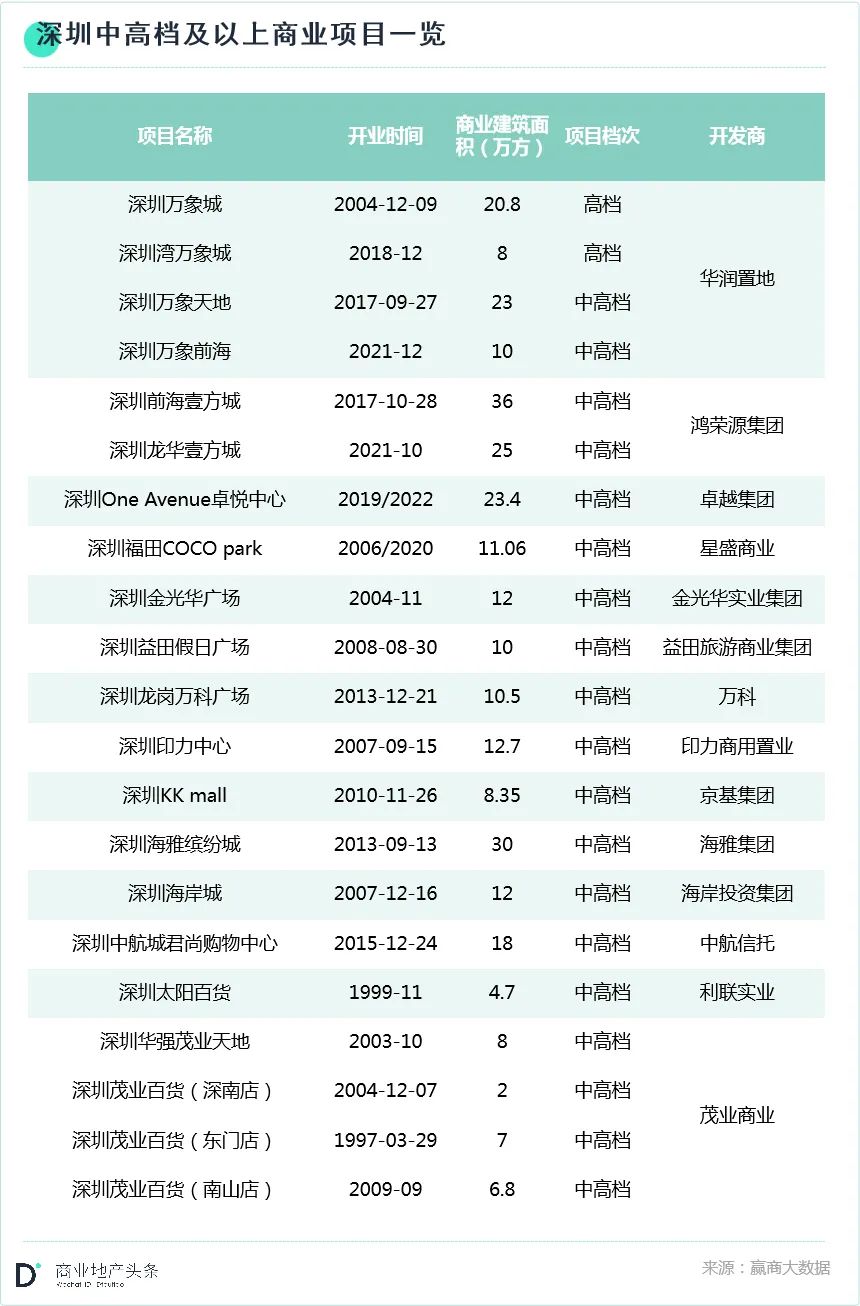
但在介于中档和高奢之间的“中高档mall”这一战场上,良机不少,19个中高档项目先后跃入。


  • 开发商阵营:本土玩家强势,多产品线火力全开

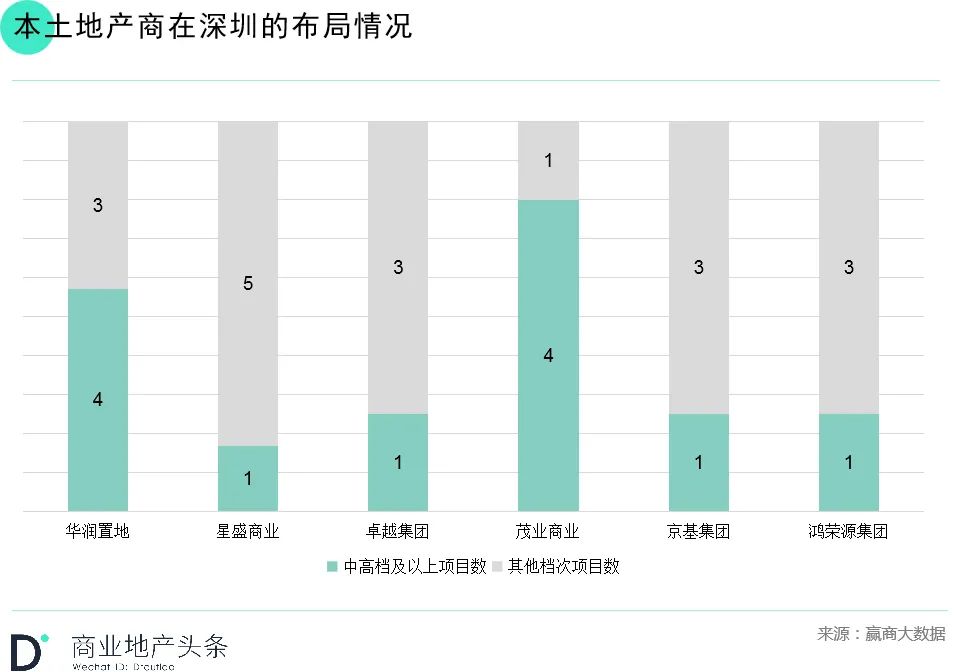
据赢商大数据统计,深圳21个中高档及以上项目,基本由本土开发商自主开发和运营,且普遍布局了多条产品线。

有国资背景的头部企业如华润置地,财力与实力兼具,横扫大众、中档、高档阵地——高奢mall有两座万象城,中高档则有万象天地和万象前海,中档则有1234Space、布吉万象汇、万象食家。

其他硬核民营企业如鸿荣源,有2座中高档项目,即前海壹方城、龙华壹方城,中档有深圳壹方天地,大众档则是岁宝百货(龙岗店)。


  • 项目形态、落位:以购物中心为主,依产城格局多点开花

5个中高档百货,普遍开业于2000年前后,落位深圳最初的“宇宙中心”——华强北商圈和东门商圈;16个中高档mall,随深圳产城格局一路向西,分布于11个商圈;其中蔡屋围商圈、福田CBD商圈、后海商圈、宝安中心商圈较为集中——最少有2个。

此外,深圳本土开发商倾向于多区域布局,并把中高档项目落于各自商业势力相对较强的区域。比如,华润置地在罗湖区和南山区均有3个项目,其中各有一座万象城。卓越集团在福田区布局3个项目,定位中高档的One Avenue卓悦中心也落于此。

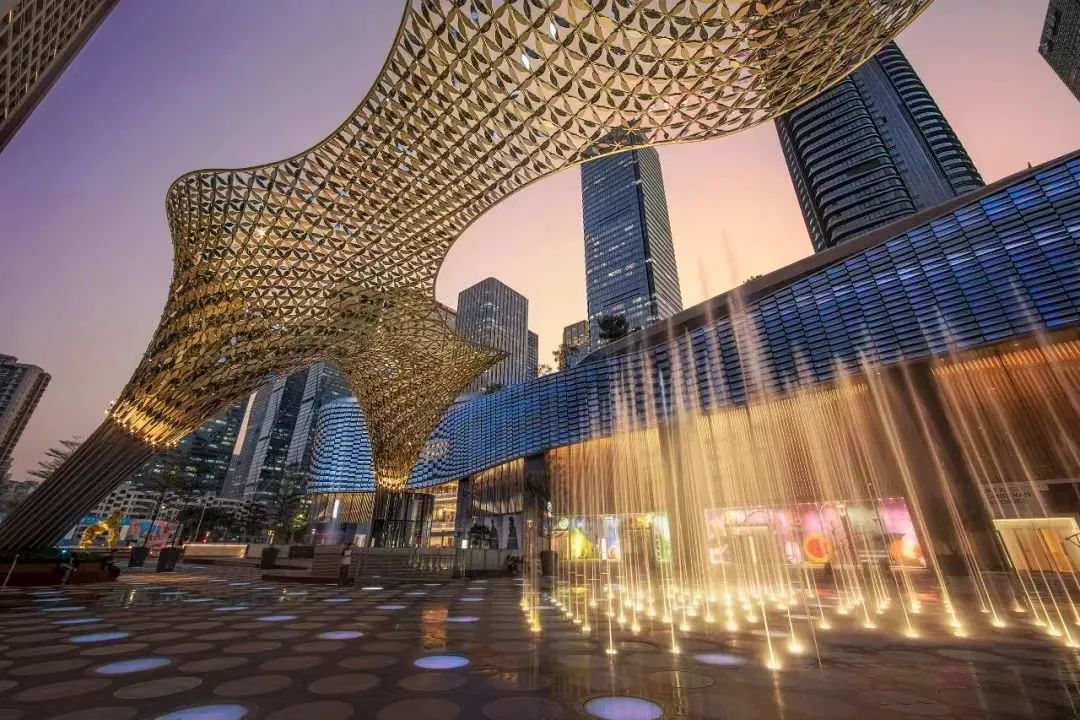
来源:卓悦中心

综上可见,两类地头蛇势力,在竞合中牢牢把持深圳中高档商业市场。欲开拓深圳商业的港资们,多选择深圳商业相对空白或新兴之地——既是顺应政府片区规划和政策扶持,也能与地头蛇错位取巧PK。

“对于粤港澳大湾区太古地产也在非常认真地研究,但是找到一个合适的地点,是非常不容易的。”早在2019年太古设深圳办公室之际,太古地产行政总裁白德利就曾对媒体透露。

而就目前公开信息看,太古大概率会落地的香蜜湖片区,约4.9万平方公里,是福田中心区最后一块商业空地。周边深圳传统豪宅聚集,还手握四张王牌:国际高端消费街区、国际交流中心、国际金融街、国际风投创投街区。

太古选定福田区,新世界发展和嘉里建设则将目光投向南山区。

新世界发展旗下明星商业名片K11首入深圳,落定太子湾片区,定名“K11 ECOAST”。目前,太子湾片区商业氛围尚不浓厚,K11 ECOAST规格颇高——K11内地首个旗舰项目,总建筑面积达22.85万㎡,涵盖K11购物艺术中心、K11 HACC多用途艺术展览空间、K11 ATELIER办公楼及Promenade海滨长廊等。


距K11 ECOAST十公里之外,是嘉里建设旗下的深圳前海嘉里中心,预计2024年开业,定位为国际化大型城市综合体。

而新鸿基或以旧改方式,进入商业氛围加速进化中的龙华区。

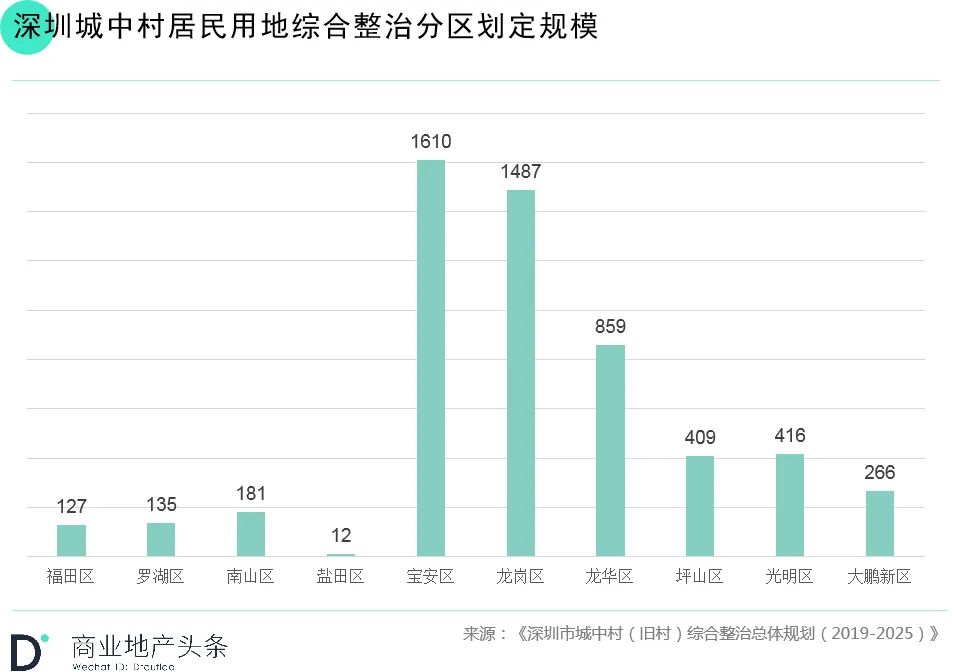
据天眼查,新鸿基建(深圳)有限公司注册地在龙华区,但商业项目的具体选址以及形态,尚未披露。据《深圳市城中村(旧村)综合整治总体规划(2019-2025)》,龙华区规划旧改拆除面积超800公顷,擅长以旧改造mall的新鸿基,或在龙华继续复制此模式。


四大港资,取巧择址,意在活成深圳中高档商业“第三极”。但落地只是第一步,落地之后的运营实战,才是其与本土高端玩家们真正PK的开始。

但无论如何,港资的到来,势必推动深圳中高端商业竞争升级、进阶变化。


03
博弈进阶,深圳高端商业酝酿变局


港资择地自成商圈、SKP积极探讨入深可能,深圳高端商业进阶,首先投射在高端商圈格局变化上——从“双中心”走向“多中心化”。

深圳高端商圈“多中心化”的趋势,与其产城格局特性息息相关。每个片区都有支柱产业、经济强大,金字塔端有奢侈品消费需求和能力的人,也分散在各片区。

与此同时,各区政府均大力招商引资,强化、升级各自的商业名片,以顺应湾区经济、国际消费中心城市建设新契机。

商圈之内,博弈之中。为了承接高端消费需求及应对港资的竞争,本土地产商会积极求变,持续推动着深圳高端商业向上跃升。

  • 华润置地补仓深圳

已经“一家独大”的华润置地,选择持续补仓深圳。

一方面,在公司架构层面,进一步提高深圳的独立性和重要性。2021年5月,华润置地华南大区正式拆分为深圳大区和华南大区,深圳大区下设深南片区、深北片区、南山片区、宝安片区、东莞公司、粤东公司。华润置地执行董事、总裁李欣亲自“坐镇”深圳大区董事长。

另一方面,积极扩储,轻资产拓规模。今年,华润置地在深圳累计斩获6宗地块,总地价逾160亿元,相比去年激增633%。其中商业地块/项目有,龙华北站国际商务区A800-0401、湖贝旧改综合体。

此外,7月15日,华润万象生活与华侨城深圳湾新玺名苑项目签约,项目商业(建筑面积约28.9万㎡)将由华润万象生活提供商业管理服务。

来源:深圳湾万象城公众号

  • 其他本土玩家转型升级

赢商网踩盘发现,疫情以来,深圳多家本土购物中心“持续小调整,逐步优化品牌层次与门店级次”。升级方向是,主攻中奢、轻奢梯队。

具体来看,2021年深圳前海壹方城重点强化国际腕表珠宝,目前已聚集了Cartier、OMEGA、IWC、PIAGET、GUCCI、QEELIN等头部品牌,拉动整个项目的实质性提档。

卓悦中心开业三年,业态和品牌升级呈现“高化美妆+高端腕表”趋势,且有一丝潮奢的气息。今年上半年,卓悦中心新开了国内独立设计师买手店hug华南首店、国际华裔设计师“婚纱女王”王薇薇VERA WANG华南旗舰店。

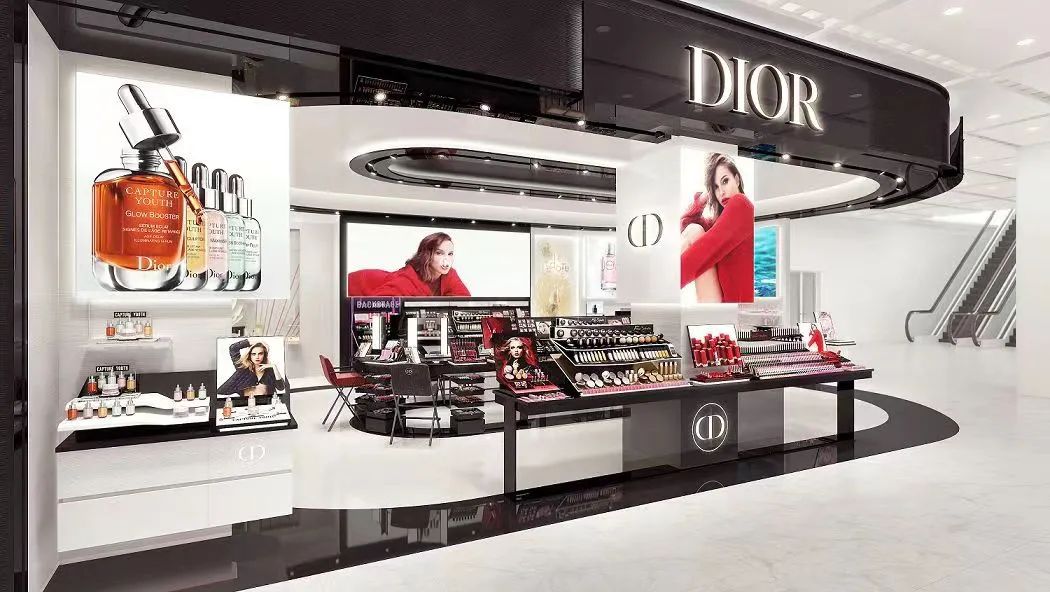
福田星河COCO Park的调改思路是“顶流美妆+潮流地标+网红餐饮高地”。近年来,该项目相继引入Dior、Lancôme、YSL、Giorgio Armani 、CPB、Guerlain、FRESH、Givenchy、ACQUA DI PARMA、Burberry、ISSEYMIYAKE等国际一线美妆大牌,打造又一“顶流”高化阵地。

来源:福田星河COCO Park公众号

当然,也有部分中奢品牌流入其他中高档mall。比如,MONTBLANC、Salvatore Ferragamo、BALLY、GIADA入驻益田假日广场,Cartier入驻前海壹方城。

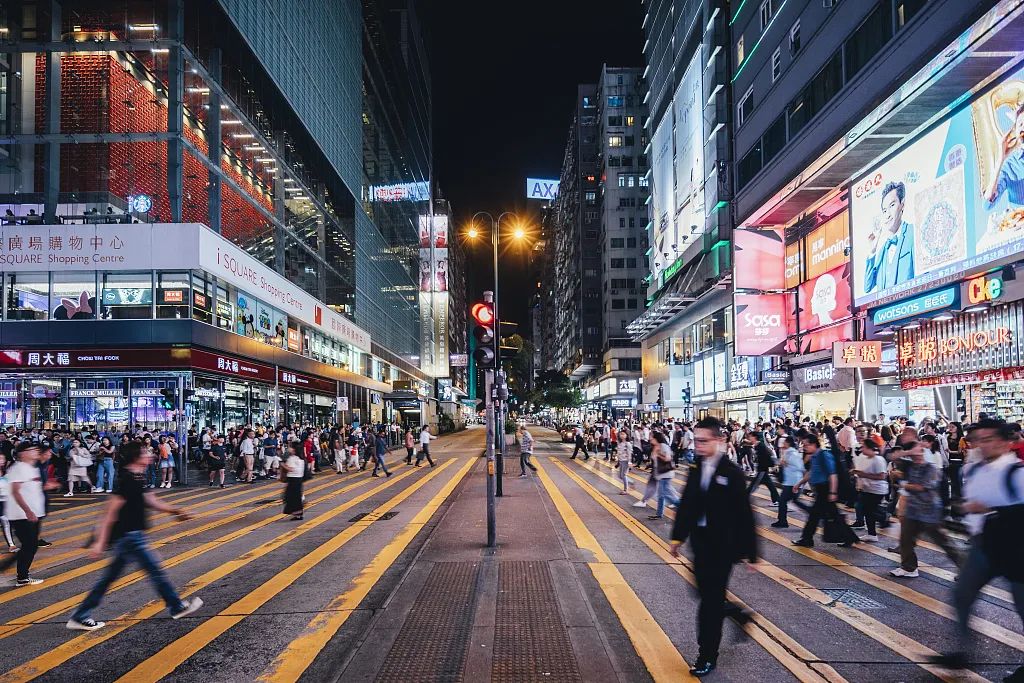
本土玩家谋变,港资新秀集结,往后看,深圳高端商业的进阶之路还将继续。可需要正视的是,一旦疫情以及政治局面趋稳,随着时间推移,相当一部分内地消费者仍会去香港购物。毕竟,“万元包包省下几千”的诱惑难挡。

来源:视觉中国

到时候,港资为了稳住以深圳为锚点的大湾区阵地,大概率会从战略、资源倾斜、运营重心等方面,加码在深圳的商业项目,让消费者在深圳购物,既方便又划算。

可由此衍生出新的未知:港资会否成为阻挡高端消费“回流”香港的力量?如何平衡香港王牌物业回血与深圳商业布局的新生?

于港资大佬来说,这将是一个to be or not to be 的大考。而港资的抉择,将影响其与本土地产商之间的拉锯战走向,也将影响深圳高端商业新格局。在充满未知的动态博弈中,港资不会一直处于神坛之上,而深圳本土商业力量亦不应被低估。

原创报道,转载授权,找头条君
(微信号:fuqingrong0825,添加请备注“转载”)

阅读原文

* 文章为作者独立观点,不代表数艺网立场转载须知

本内容由数艺网主动采集收录,信息来源为 “商业地产头条” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。

数字媒体艺术 深圳 高端商业

14514 举报
  0
登录| 注册 后参与评论