资讯
展览资讯 大型展会 灯光节 大型盛典 赛事 中标捷报 产品快讯 热门话题 艺术节 活动 演出 新闻 数艺报道 俱乐部签约
观点
大咖专访 观点洞察 书籍推荐 吐槽 设计观点 企业访谈 问答 趋势创新 论文 职场方法 薪资报价 数艺专访
幕后
幕后故事 团队访谈 经验分享 解密 评测 数艺访谈
干货
设计方案 策划方案 素材资源 教程 文案资源 PPT下载 入门宝典 作品合集 产品手册 电子书 项目对接
  • 0
  • 0
  • 0

分享

《2026年前三季度旅游行业投资与游乐装备采购指数调研报告》发布

前天


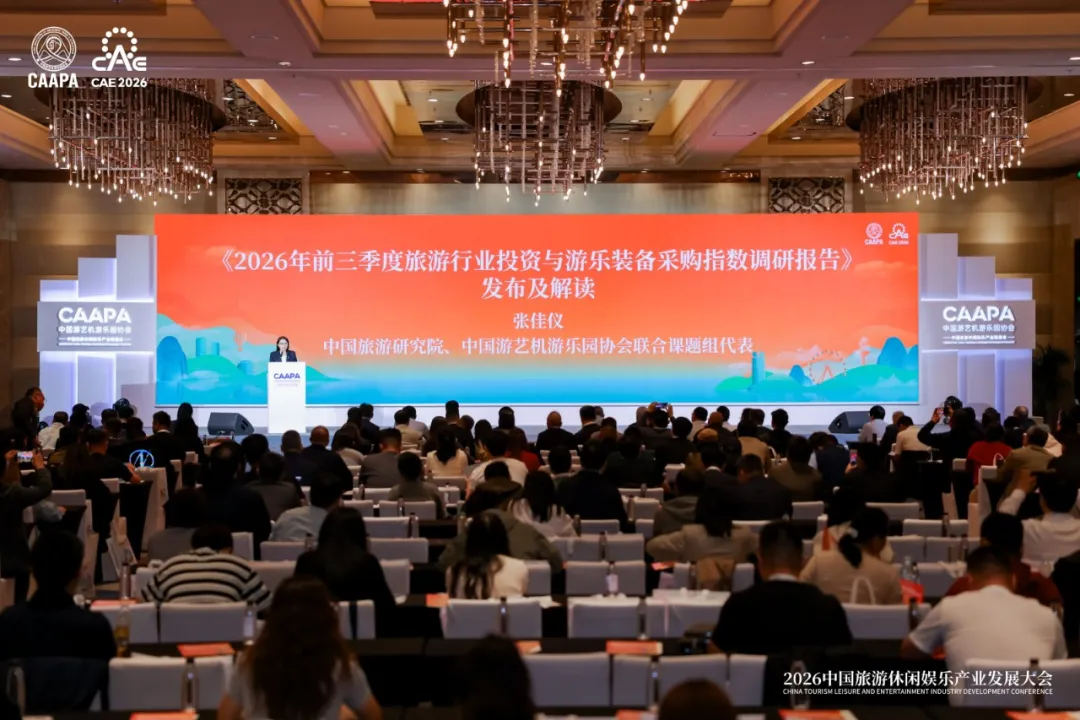
10月20日,2026中国旅游休闲娱乐产业发展大会在郑州召开,会上,中国旅游研究院、中国游艺机游乐园协会联合发布了《2026年前三季度旅游行业投资与游乐装备采购指数调研报告》,以下是报告全文。


中国旅游研究院和中国游艺机游乐园协会合作开展文旅行业投资趋势及游乐装备采购指数研究,通过专项调研、指数体系搭建、数据测算与分析,现完成《2026年前三季度旅游行业投资与游乐装备采购指数调研报告》,核心观点如下:

01
旅游市场稳定向好,牵引旅游投资做活存量、做优增量


(一)旅游投资回稳,需求、科技牵引结构性回升


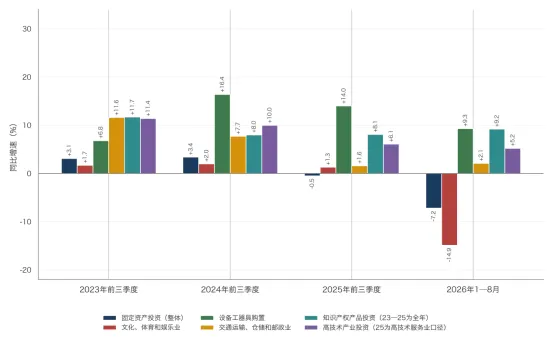
宏观经济向新向优,国内固定资产投资结构转向。2026年前三季度国民经济运行平稳,居民消费价格温和回升,服务零售增长较快。固定资产投资总量下行,结构转向明显,项目建设类投入收缩,设备购置、交通运输和数字基础设施等投资较快增长。全社会固定资产投资自2025年起总量下行,前三季度同比下降7.2%,扣除房地产开发投资后下降4.2%。随着国内基础设施建设不断完善,固定资产投资正更多转向科技含量更高、投资效率更高的领域。


图1 2023-2026年各季度宏观经济指标增速数据


图2 2023-2026年固定资产投资整体及细分领域增速数据
数据来源:国家统计局发布数据整理。


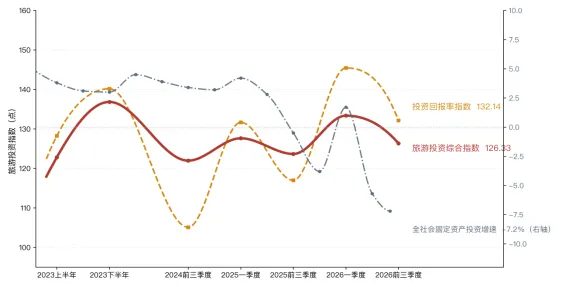
旅游市场繁荣向好,旅游投资更显韧性。在全社会固定资产投资1—8月同比下降的背景下,旅游固定资产投资景气指数和旅游行业投资综合指数仍保持增长,旅游投资显现相对韧性。中国旅游研究院景气调查数据显示,2026年前三季度,旅游固定资产投资景气指数较上年同期增长4.2%。研究院与中国游艺机游乐园协会的旅游投资专项调研(以下简称“调研数据”)显示,2026年前三季度,旅游行业投资综合指数达到126.33,较2025年前三季度增长2.2%,较2026年一季度下降5.3%。进入旅游领域的金融资本、产业资本和社会资本趋于耐心,统筹做活存量和做优增量。从细分指数看,投资回报率同比回升明显,投资收益改善带动旅游投资指数同比增长。67.0%的受访企业表示2026年以来已有或正在推进文旅投资,48.7%的企业前三季度投资规模有所增加。


旅游需求支撑投资稳定,交通和科技构成促进投资的增长极,但外部环境约束仍在。2026年前三季度,国内居民出游规模、旅游总花费稳定增长,旅游咨询租赁服务类、文体休闲服务类零售额等旅游服务消费增速快于社零总额,繁荣市场稳定了旅游投资预期。围绕创新内容和体验需求,存量领域景区提质升级、住宿产品升级、专业运营投入增加,增量市场新建项目转向中小型、轻资产、回报可验证项目,需求升级构成旅游投资回升的内在动力。持续增加的交通和信息科技投资影响旅游投资的区位选择和运营方式,进而改善旅游项目的回报条件。交通完善降低出游可达成本,使县域等更大空间成为可到达、可投资的市场。科技投资降低沉浸式内容制作与行业治理成本,提升体验供给效率和目的地运营水平。两者虽不直接计入旅游投资,却推动旅游投资向县域目的地、沉浸式体验和智慧化改造延伸。旅游投资回升仍有边界。居民消费温和修复、制造业PMI弱扩张,消费能力上限和总需求偏弱制约客单价扩张与企业投资节奏。当前旅游投资处于结构性优化,而不是全面扩张。


图3 2024-2026年前三季度旅游投资综合指数及细分指数波动情况


(二)投资从新建重资产转向存量改造与内容创新


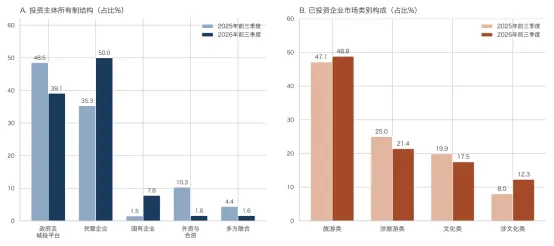
旅游企业和跨界企业投资更加活跃。从投资主体所有制结构看,政府及城投平台投资事件数量占比由2023年的56%降至2026年的39%,而民营企业占比升至约50%,旅游投资实施主体逐渐由政府平台主导转向市场化企业主导。从市场类型看,旅游类企业投资占主导,综合性旅游集团(34.0%)、主题乐园/游乐园(23.3%)、景区/度假区(19.5%)构成投资主体;涉文化类跨界主体扩张意愿更强,已进行旅游投资的涉文化企业中计划增加投资的占比达51.6%,高于涉旅游类、文化类企业。区域上,旅游投资持续向市场潜能高、配套全的地区集聚,并随交通可达性改善向县域梯度扩散。综合网络监测和问卷调研,广东、浙江、湖北、福建、四川旅游投资较多,华东区域最为集中,长三角、珠三角合计投资数量占比超四成。


图4 2025、2026年前三季度旅游投资主体分布(按不同类型)


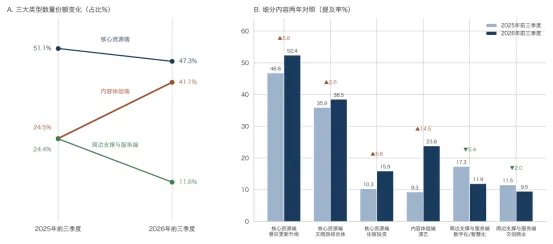
旅游投资投向呈“存量更新托底、内容体验做增量”的格局。主题乐园等新建项目占比逐年下降,景区度假区的场景营造、商业/文商旅综合体建设稳步增加。从投资内容看,核心资源端的更新改造占主导,主要集中在景区/目的地开发与升级、文旅综合体/大型度假区和住宿领域。内容和体验端,主题化体验式产品、演艺娱乐、康养旅游为投资热点且热度上涨。周边支撑和服务端,以商业餐饮文创、旅游数字化升级、旅游交通与基础设施为主要投资内容。存量更新构成投资基本盘,体验内容创造更多增量。


图5 2025、20 26年前三季度旅游投资内容 分布变化


投资偏好加快转向做内容、提运营。投资主体最青睐“内容优质、需长期投入”型项目(30.6%),其次为“小快灵、可快速回收”型、“内容运营型”和“科技赋能/数字化改造”型。亲子、研学、夜间、都市休闲等高频体验领域成为投资热点。


(三)回升基础尚需稳固,结构优化是未来主线


旅游投资市场化、存量主导、做内容提运营的方向已经清晰,但结构性回升的基础尚需稳固。市场消费有待提振、资金链偏紧,仍是影响投资的重要因素。旅游投资签约到开工转化不畅,存量酒店司法拍卖流拍较多。供给端同质化与局部过热并存,存量出清尚未完成,全国A级旅游景区由13332家增至16994家,住宿设施供给持续增加,12.5%的受访企业将“存量资源趋于饱和”列为主要挑战。区域和回报分化明显,东部投资快于中西部,存量改造、内容运营收益快于新建重资产。


未来,旅游市场稳定向好仍将支撑投资景气,存量资产盘活更新构成投资基本盘,内容体验类投资包括演艺娱乐、主题化体验、亲子研学等高频场景仍是增量主力。县域与下沉市场投资有望随交通可达性改善梯度释放。数字化与装备更新叠加大规模设备更新政策,为游乐装备采购提供支撑。


02
供需互促推动游乐装备采购指数稳步回升


(一)游乐装备采购保持扩张


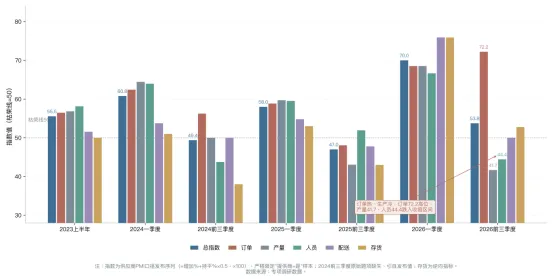
游乐装备采购保持在扩张区间,但供给增产和用工仍偏谨慎。2026年前三季度游乐装备采购指数为53.7%,处于扩张区间,较2025年前三季度上升6.7个百分点,但较2026年一季度有所回落,高位回调后仍处于扩张区间。从细分指数看,订单指数处于较高水平,存货指数小幅增长,配送处于临界值,而产量和人员指数低于荣枯线。游客装备制造企业即使在接单充足的情况下,仍以现有产能和库存消化订单为主,扩产与用工决策谨慎,供给端对需求的持续性仍保持观望。


图6 2023-2026年前三季度游乐装备/服务采购总指数及细分指标波动


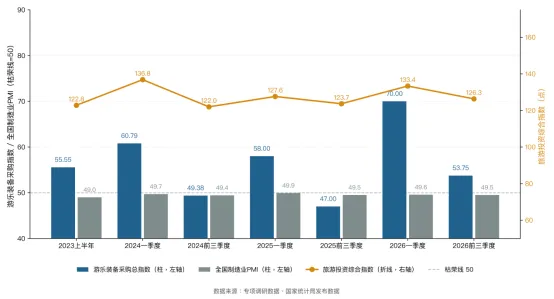
游乐装备采购指数好于宏观制造业,受需求释放和投资回暖影响,实现行业性回升。受总需求偏弱影响,宏观制造业景气不足。2026年9月我国制造业采购经理指数50.1%,1-9月均值约为49.8%,位于荣枯线以下。而游乐装备采购则受文旅消费增长与设备更新政策驱动,保持在扩张区间。旅游需求扩张改善企业现金流和投资预期,带动旅游固定资产投资回升,设备工器具购置进而转化为游乐装备采购订单。游乐装备采购指数与旅游投资综合指数保持同频波动。


图7 2023-2026年前三季度国内制造业采购经理指数、
游乐装备采购指数、旅游投资指数波动趋势


(二)需求扩张拉动采购指数上行


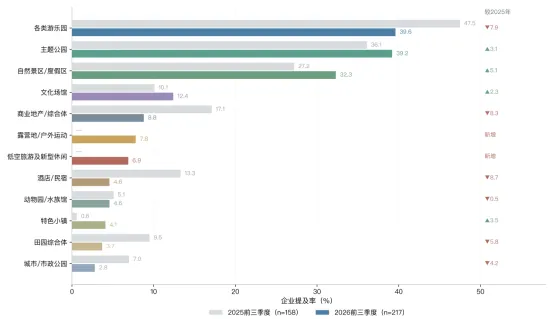
旅游休闲需求持续释放,带动游乐装备采购指数上升。2026年前三季度,近六成受访企业有明确装备采购需求,采购主体以运营端为主,运营与投资类企业占七成以上。从应用场景看,各类游乐园、主题公园、自然景区度假区是三大主场景,文化场馆、露营地、户外运动、低空旅游等新场景也不断涌现。游乐装备的应用场景持续向“乐园+文化+户外”延伸,游乐装备采购的多元内容、创意设计需求更加凸显。


图8 2025、2026年前三季度游乐装备主要应用场景对比


装备采购回收预期呈“短平快”特征。装备采购资金回收期近八成在三年以内,与存量更新、快速翻新的采购性质吻合。近半数企业计划未来一年增加采购,减少采购的不足一成,净扩张意愿明显。短周期回收使采购决策更快、订单更连续,支撑采购指数保持扩张。


国产装备总体获得认可,但高端供给仍有缺口。过半数需求企业认为国产装备基本满足需求,其中文化类企业认为国内装备不满足需求的占比达26.5%,主要集中在文化展陈和高端演艺装备。与此对应,部分企业转向境外品牌合作,集中在IP授权和高端整机、核心设备两端。


(三)游乐装备扩投资、调结构、补短板


需求端的扩张与缺口,正在供给端转化为扩投资、调结构、补短板的动力。2026年前三季度,近六成游乐装备受访企业表示经营业绩同比上升,超六成企业预计全年经营业绩上升。经营改善直接带动投资扩张,近九成游乐装备企业计划2026年以来已有或正在推进文旅行业投资,近八成计划未来3—12个月继续增加投资。游乐装备制造结构分化加速,科技类供给快于传统整机制造。文旅科技类企业采购指数明显高于运营与投资类企业,更高于传统装备制造类企业,传统游乐装备面临数字化、沉浸式科技供给的替代压力。游乐装备行业对于技术、运维和研发的短板认知已形成共识,科技支撑是游乐装备升级的主线,也是国际合作补短板的发力点。


2026年前三季度,旅游投资与游乐装备采购呈现同向回暖、结构优化的态势。旅游投资在总量回稳中加快换向,盘活存量,做优增量。需求释放和投资回暖带动游乐装备采购保持扩张,内容创新、科技支撑带动供给升级。随着供需衔接更加顺畅,旅游投资有望在结构优化中积蓄更可持续的增长动力。


阅读原文

* 文章为作者独立观点,不代表数艺网立场转载须知

本内容由数艺网主动采集收录,信息来源为 “中国游乐” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。

数字媒体艺术 新媒体艺术 科技艺术

3170 举报
  0
登录| 注册 后参与评论