- 0
- 0
- 0
分享
- 艾迈斯欧司朗:首个Micro LED CPO预计2029-2030年商用
-
前天
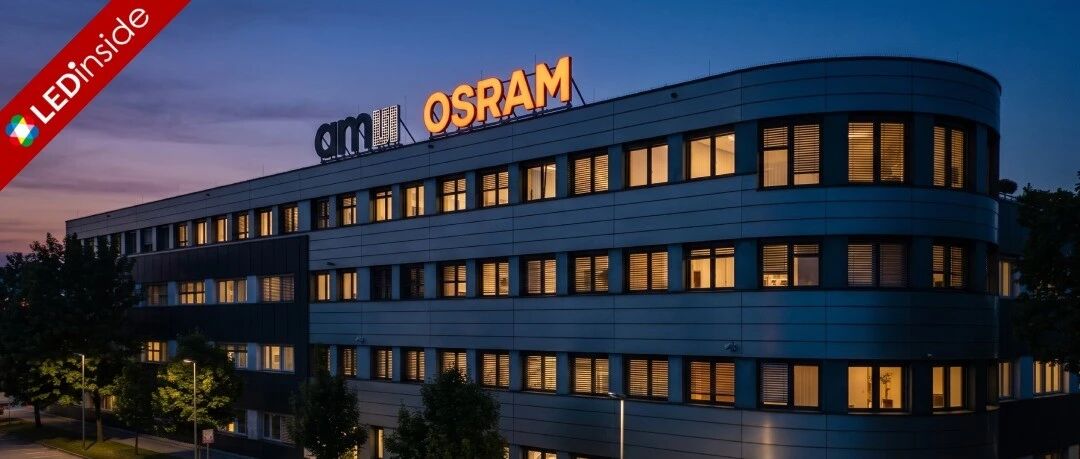
11月13日,艾迈斯欧司朗(ams OSRAM)公布2026年第三季度业绩。
第三季度,艾迈斯欧司朗实现营收8.29亿欧元(约合人民币64.5亿元),环比增长3%,同比下降3%。其中,环比增长主要受益于光学半导体业务的持续增长和传统汽车灯具业务的季节性回升。
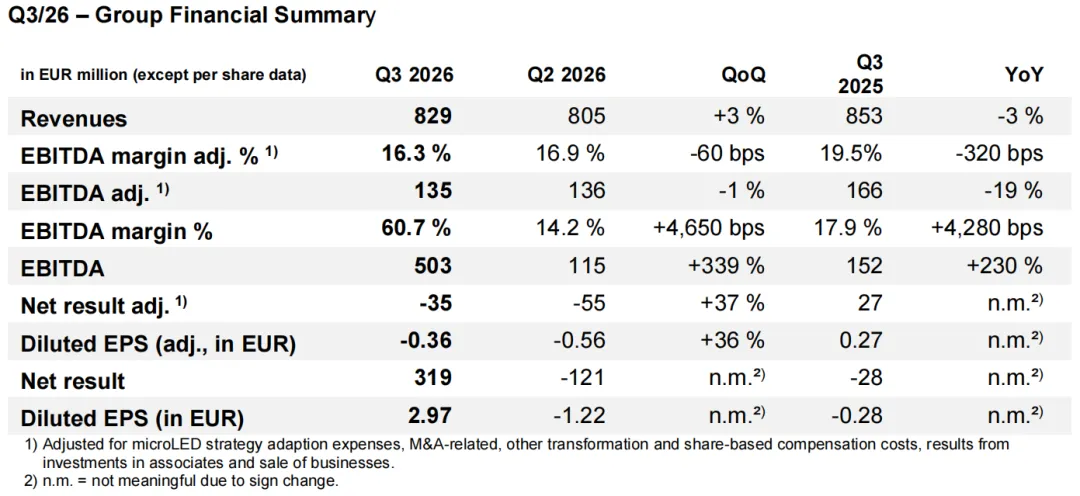
营收同比下降则主要因业务出售影响,报告期内,艾迈斯欧司朗完成向英飞凌出售非光学混合信号传感器业务。此外,公司今年上半年还完成了娱乐与工业灯具业务的出售。
盈利能力方面,艾迈斯欧司朗的调整后息税折旧摊销前利润(EBITDA adj.)为1.35亿欧元,环比基本持平,同比下降19%;调整后EBITDA利润率为16.3%,高于公司指引区间中点,但环比下滑60个基点、较上年同期下滑320个基点。
光学半导体强劲业务强劲,实现营收3.99亿欧元
报告期内,艾迈斯欧司朗的半导体业务合计实现营收6.25亿欧元(约合人民币48.6亿元),环比增长1%,同比下降2%。
其中,因出货量提升与工厂运营改善,光学半导体(OS)部门表现尤为强劲,实现营收3.99亿欧元(约合人民币31.0亿元),同比增长9%,环比增长9%;调整后EBITDA为7700万欧元,环比增长19%,同比下降7%;调整后利润率达19.2%,环比提升150个基点。
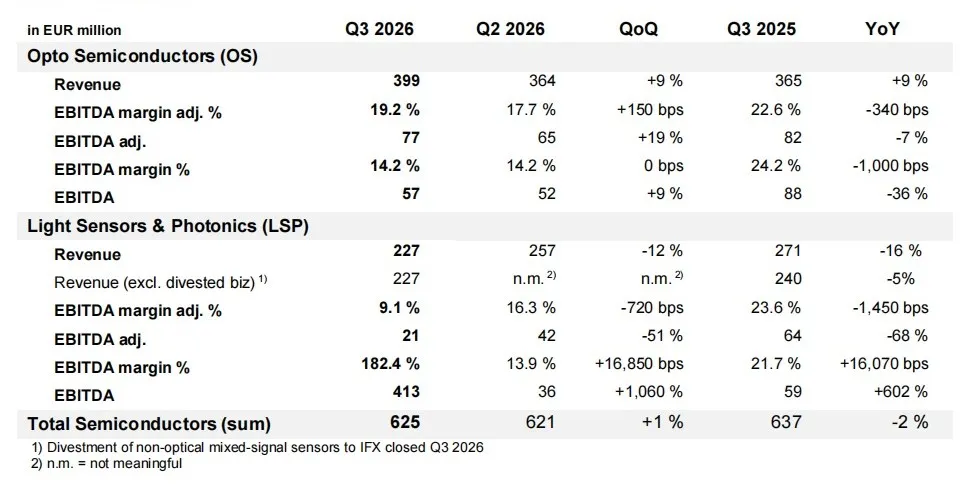
光传感与光子学部门(LSP,原CMOS传感器与ASIC部门)实现营收2.27亿欧元(约合人民币17.7亿元),同比下降16%,环比下降12%;剔除已出售的非光学传感器业务后,同比下降5%。
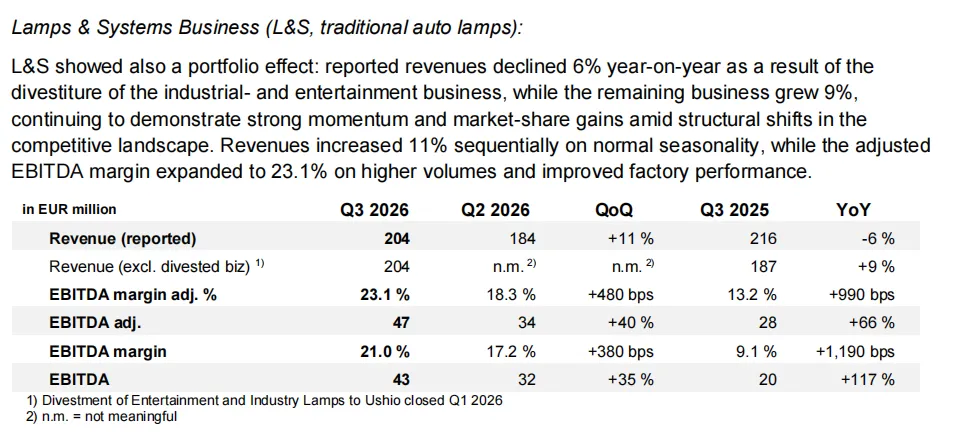
同样得益于出货量增加与工厂运营改善,照明与系统(L&S,传统汽车灯具)部门营收2.04亿欧元(约合人民币15.9亿元),同比下降6%,环比增长11%;剔除已出售的娱乐与工业灯具业务后,同比增长9%。该部门调整后EBITDA为4700万欧元,同比增长66%,环比增长40%。
从终端市场来看,半导体业务中汽车市场营收2.35亿欧元,同比下降2%,若剔除出售业务影响后,营收同比增长约4%。
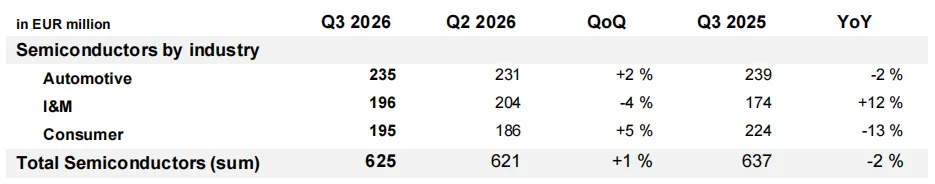
在工业复苏及园艺、可视化与传感领域需求增长的带动下,工业与医疗类市场营收1.96亿欧元,同比增长12%;若剔除出售业务影响,营收增长约23%;
消费类市场营收1.95亿欧元,同比下降13%,主要受智能手机市场疲软与相关业务出售影响。
AI光子学商业化提速,Micro LED CPO预计2029-2030年商用
数字光子学( Digital Photonics )方面, 艾迈斯欧司朗 正积极推进该业务的发展。
报告期内, 艾迈斯欧司朗 面向下一代AI数据中心的850nm薄膜micro VCSEL平台取得突破,已演示无误码32Gb/s运行,能耗约0.25pJ/bit;公司同时参与Credo主导的SRMO(短距微发射器光学)OCP标准化倡议,其微发射器已被纳入Credo有源光缆(ALC)演示。
艾迈斯欧司朗 首席执行官Aldo Kamper在业绩电话会上透露,公司第一代光互连产品将基于850nm micro VCSEL、以有源光缆形式率先落地,而Micro LED路线更适用于1米以内超短距场景、更接近共封装光学(CPO),集成难度更大,首个Micro LED CPO产品预计2029至2030年才能实现商用。
四季度指引:营收7.5亿至8.5亿欧元
展望第四季度,艾迈斯欧司朗预计公司营收7.5亿至8.5亿欧元,调整后EBITDA利润率为16.0%±1.5个百分点(按欧元兑美元1.12的汇率假设);业务剥离对收入的同比影响约为7500万欧元,半导体业务的季节性营收回落预计部分被传统汽车灯具业务增长所抵消。 展望2027财年,公司确认有望实现正自由现金流。
 LEDinside整理


-
阅读原文
* 文章为作者独立观点,不代表数艺网立场转载须知
- 本内容由数艺网主动采集收录,信息来源为 “LEDinside” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。
-

-
深圳
甲方 · 垂直媒体
未认证的机构号
最近发布
-
前天
-
2024-01-17