- 0
- 0
- 0
分享
- 年轻人都消费摆烂了,品牌还想搞消费升级
-
2022-09-06
又一个朋友的公司破产了。
听到这个消息的时候,我翻出了囤在家里的那几袋鸡汤米线——当时在他们几万人观看的直播间秒杀的战利品。
可惜,米线已经和它自家公司的辉煌一样,过期了。
两年前,他们公司也是一个站在风口上的新消费品牌,凭借“一碗米线半只鸡”的特色,称霸多个电商平台的速食销量榜,直播间ROI轻松做到3,还被抖音拿去当B端PR案例——
虽然投放1块赚到3块的逻辑,在最后被证实是亏本的,但这个表面成绩已经足够成为抖音招揽其他品牌来花钱时描绘的,别人家的品牌了。
那个时候,王子和公主也许都以为,自此就一直幸福地生活下去了。
两年间,他们公司进入了一种无法跳出又振奋人心的玄幻——
融资—烧钱推广—继续融资—继续烧钱推广。
在一轮比一轮激烈的循环后,这个意气风发的青年创始人,最终成了一个心灰意冷的破产老板。
与他一起意冷的,还有曾经营销铺天盖地如今营收锐减70%的王饱饱,曾经热销10亿如今被传资金链断裂的拉面说,曾经炙手可热如今市值跌掉80%的泡泡玛特,曾经大排长龙如今关店裁员的文和友、茶颜悦色,曾经风靡全网如今被全网嫌弃的完美日记、橘朵……
近两年那些风风火火刷过屏的新消费品牌,走过相似的路,看过相似的风景,有过相似的高光时刻,如今要么已经死了,要么还在垂死挣扎。
在新消费这条赛道上,再精彩的故事,再漂亮的推广数据,只要没了融资这块釜底的薪,都会变成一锅死灰。
前几天,某著名投资人还在微博上公开喊话,说“我就没搞懂,为啥那么多投资机构忽然对新消费领域完全失去信心,停止投资”。
啧,为啥失去信心,你个投资人还不明白么?
虚张声势背后
击鼓传花的游戏
去年夏天,创投圈流传着一个听着像是段子的故事:
河北一家开了二十多年的驴肉火烧店被资本盯上了。四五家资本同时找到老板,抢着给钱,希望能帮他“做大做强”。
这让老板心生恐惧,看不懂也搞不明白,这些蜂拥而上的资本到底想干什么?
人家当然是要带你出任CEO走上人生巅峰,帮你这个小破店顺应“新消费主义”潮流,把10元的驴肉火烧卖到30元,还要发扬光大卖到全国,冲出亚洲,走向世界啊。
一个普遍的共识是,2020年是新消费的崛起元年。
国家统计局数据显示,2020年全年社会消费品零售总额391981亿元,同比下降3.9%。而全国居民在食品烟酒方面人均消费支出达6397元,同比增长5.1%。
毕竟疫情宅家的日子里,普通人除了吃喝,也没有其他花钱的欲望了。
这很好理解,于是那时候的资本除了新消费,也没有其他好去的地方了。
从2020年到2021年,从奶茶、气泡水、咖啡,到拉面、烘焙、植物基,甚至麻辣烫、炸串、调味品、内衣……你认识和不认识的消费公司都开始拿钱拿到手软。
CBN Data的数据显示,2021年上半年,就有333起新消费项目诞生,500亿元的热钱进入,金额超过了2020年全年。据不完全统计,2021年1-12月,国内新消费行业共发起融资交易事件(不包括IPO、定向增发)826起,涉及交易总额高达831亿元,远超2020年的286起,交易金额也差不多到了同期的两倍。
那时候,投资圈对新消费的论断是:
“所有消费品都值得再做一遍”。
再做一遍可以有很多层不同的意思,但一定有一层大家共通的意思——
把本来卖5块的东西卖到20块。
那多花的15块钱,一定有几块钱是去了“产品研发”的,但更多的钱,去了花里胡哨的包装上,花在了带货网红的佣金里,流向了了公司向下一轮投资方画饼的增长数据里。
这个钱,当然也没白花。很多才成立几个月的新消费品牌,还没实现盈利,估值就已经哄抬到几个亿。
投资方为了抢项目挤破头,不惜打碎稳定了几十年的估值体系,从PS1~3倍,疯狂加火炒到7~10倍。
换个品牌,换个包装,消费就升级成了“新消费”。新瓶装旧酒的故事开始不间断上演,新消费品牌也开始扎堆诞生。
二
星巴克输在了
想象力的起跑线上
只是几个月的时间,一家网红新消费品牌线下门店的估值,可以从“一家门店2000万”通货膨胀到“一家门店一个亿”。
这是一个你作为路人,看着客单价和人流量做一道小学乘法题,怎么也算不出来的数字。
“一家店一个亿”是啥概念呢?
成立五十多年的星巴克,目前在全球有3.5万家门店,总市值973亿美元,单店估值278万美元。
虽然咱不知道人家店里卖的产品是不是“天花板级别”,但这人家这资本素养妥妥是“天花板级别”了。
“X届爱马仕”“XX天花板”“XX国货之光”“新晋XX”的形容词,早就在不同品类、不同品牌、不同产品之间轮番流行,你方唱罢我登场,大家轮流坐C位。
千篇一律的形容词,千篇一律的扩张模式,千篇一律的“用心做营销,用脚做产品”之后,是千篇一律的倒下。
2021年8月,从中概股集体暴跌、新消费公司接连上市即破发开始,新消费逐渐熄火了。
CVSource投中数据显示,2021年1-6月,整个消费赛道的融资数量为595起,交易金额为1269.05亿元。而2021年6-12月,消费赛道的融资数量为483起,交易金额降至766.70亿元,将近减半。
上半年所有被追捧的模型,下半年都不成立了。上半年所有被吹捧的故事,下半年都没人信了。
2021年末,投资圈态度发生180度大转变,扬言“三年内99%的新消费都会死,明年就会死一半”。
做新消费的公司,从香饽饽变成了唯恐避之不及的洪水猛兽。
做新消费的投资方,从金字塔尖一跃跳进鄙视链最底层。
就连被新消费瞄准的消费者,都养成了“慧眼识广,光看不买”的自律意识。
IT桔子数据显示,2022年一季度,餐饮行业的融资总金额不足去年全年的10%;食品饮料赛道的融资项目数量和融资金额,均不足去年全年的10%。
到了2022年7月,有投资人说,上半年消费投资大概同比下降了70%。有投资人说,现在谁还看消费,谁就在鄙视链最底层。有投资人说,我是投消费的,最近半年没开张了。
眼见他起高楼,眼见他楼塌了。
在To C推广上,新消费品特别喜欢用的一个形容词是“XX入股不亏”。
我不知道你买过这些产品之后觉得亏不亏,但最后一波接盘的投资方肯定是亏哭了的。
三
年轻人都消费摆烂了
品牌还想搞消费升级?
消费升级,是商业原本是为年轻人定制的时代巨浪。而年轻人们,也曾经在这里浪过。
如果你是个年轻人(自诩也算),最近几年,你一定有过这样的生活经验:
出门逛街,先买一杯奶茶,边喝边溜达,看见卖网红麻薯、点心、脆皮五花肉的,也排个小队买份尝尝。
在家冲浪,刷到几篇网红美妆品牌的图文视频种了草,看着“一杯奶茶钱”的价格,下单两个试试。
半夜饿醒,刷刷短视频被浓油赤酱的食物特写勾起馋虫,看见正好有“限时折扣”,毫不犹豫买了一打。
当你尝试了一圈网红新消费之后,突然发现,其实网红奶茶小吃都是一个配方,网红美妆虽然便宜但真的很难用,网红零食包装花哨可性价比太低……
于是,你对“网红XX”开始祛魅了,甚至还有了点排斥。
当你戒断网红消费一段时间之后,突然发现,其实花20+买包速食拉面不如下楼吃碗现做的,买20个平替不如1个大牌好用,同样的东西包装花哨一点就贵几倍,那些非必要消费都没必要发生,花钱没有攒钱来得踏实,荷包变鼓比变瘪难太多了,……
后来,当“只要一杯奶茶钱”“第二件5元”的推销声音再次响起,得到的回应变成了:
“不好意思,我现在连5块的东西都不买了,只想买5毛的。”
比如low穿地心且廉价的,零食边角料。
从吐司的面包边、蛋糕的边角料,到猪肉脯的碎片、烤香肠的屁股,凌乱地堆在透明塑料袋里,毫无美感,卖正价商品的1折。
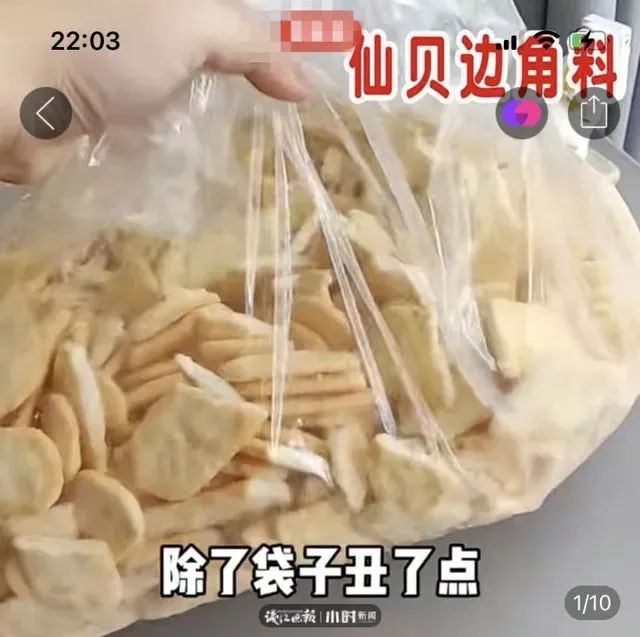
你看人家这个摆烂的包装,对比资本推崇的精致国潮风新消费,不能说一模一样,只能说毫不相干。
可就是这样真实得邋遢的商品,真实地卖爆了。
根据《2022Q1魔镜消费新潜力白皮书》,零食边角料是2022年增长幅度最高的潜力市场,单是2022年第一季度,淘宝上的边角料零食销售额超过2000万元。至于零食边角料的售卖主阵地拼多多,销量超10万的边角料食品更是比比皆是。
不仅如此,广大认清消费主义陷阱并勒紧裤腰带的年轻人,不光把零食边角料买成了一个市场,还把差几天就过期的食品也买成了一个市场。
《2020年中国临期食品行业市场分析及消费者研究报告》显示,目前中国临期食品消费者年龄为26-35岁的占比47.8%,超七成为青年群体,超六成为中等收入群体。
这都不是消费降级,这属于真实的消费摆烂了。
摆烂的原因很简单,这届被新消费最寄予厚望的年轻人,不仅存不下钱,连工作都找不到了。
根据国家统计局数据,2022年6月全国城镇调查失业率为5.5%,其中16~24岁人口调查失业率为19.3%。
这是自2018年1月该指标公布以来的最高纪录,远远超过了国际上7%的失业预警红线。更不要说7月后全国有 1076 万大学生毕业,与19.3%青年失业叠加,青年就业形势更加严峻。
这样处境下的年轻人,真的没钱为溢价高昂的新消费买单了。
根据国家统计局数据,2022年1—5月,社会消费品零售总额171689亿元,同比下降1.5%。单独看5月份,社会消费品零售总额33547亿元,同比下跌6.7%。剔除三年通胀因素,当前的社会消费品零售总额比2019年还差。
于是,那些曾经踩在年轻人心巴上火起来的新消费,也被经历过社会毒打的年轻人抛弃了。
毕竟荷包厚度决定消费观高度。
我自己的生活外包装都被撕去了,我还怎么为别人的外包装买单呢。
四
铁打的供应链
流水的网红品牌
这一场大潮过去,年轻人觉醒了,品牌倒下了,资本受伤了,如此兴师动众的投入,完全没有人获益嘛?
2007年,一家卖果汁的公司成立了,那时还没有新茶饮的影子。
2015年,这家公司在新三板挂牌,融资近3亿元,当时的大客户还是汇源果汁、农夫山泉、可口可乐。
那时,奈雪的茶成立了,且订单量迅速暴涨,一跃成为这家公司的第一大客户。
到了2022年,这家叫田野股份的公司,依然鲜为人知,却年年盈利,还带着亮眼的业绩去上市了。
而奈雪的茶,广为人知,却亏损了四年,作为“新式茶饮第一股”,在一年时间里市值蒸发了200亿。
当新消费品牌们集体困于亏损时,供应商们集体赚钱到手软。

当喜茶裁员,奈雪亏钱,乐乐茶关店,卖奶茶的全体卷到飞起时,给这些奶茶店“卖水”的供应商,齐刷刷带着傲人的成绩单,气定神闲地准备上市了。
卖纸杯的恒鑫生活,卖纸袋的南王科技,卖奶精的佳禾食品,卖果汁的田野股份、卖代糖的三元生物,卖调味料的宝立食品……
在这些公司的招股书里,可口可乐、娃哈哈、元气森林、喜茶、奈雪的茶、乐乐茶、瑞幸、星巴克、蜜雪冰城等大客户排排坐着,用一年上千万的订单,默默为供应商的精彩业绩背书。
谁承想,这些动辄数十亿的年营收的茶饮品牌,最后还没几家卖纸袋纸杯的利润高呢。
虽然近五年奶茶行业热火朝天,但开奶茶店仍然是一桩“十店九亏”的生意。艾媒咨询数据显示,全国可持续经营超过一年的奶茶店仅为18.8%。
而这些站在奶茶店背后的供应商们,最早的成立于1997年,最晚的成立于2007年,在一波又一波的品牌大战中屹立不倒,最终闷头赚到了钱。
流水的网红品牌,铁打的供应商。
同样的道理,在奶茶、食品、美妆等新消费品类上全部得到了印证。
不是所有的奶茶都能活过一年,但卖奶茶杯子的总能多活几年。
不是所有的网红零食都有回头客,但卖零食调味料的永远有回头客。
不是所有的新潮化妆品都有技术壁垒,但所有的化妆品牌都离不开卖玻尿酸的工厂。
这就像,虽然你不喝喜茶和奈雪了,但是你还要喝coco、喝蜜雪冰城,人家coco和蜜雪冰城也是要买杯子的。
从消费升级到消费降级,从消费降级到消费摆烂,花里胡哨的消费品牌一茬又一茬死去,只有背后朴实的消费供应链穿越风口活了下去。就像新茶饮一片热火烧过之后,只有那些卖“杯具”的长久地火了下去。
时代的一盆冷水浇下,浇灭了新消费烧钱营销的野火,浇灭了资本投机的狂热,也滋养了真消费的土壤。
根据国家统计局的数据,2021年中国GDP同比增长8.1%,其中消费支出贡献了5.3%的增长值,贡献率达到 65.4%。
新瓶装旧酒的套路不灵了,泡沫出清之后,只有认真卖酒的才能永远招徕喝酒的人。
本文授权转自爅爅有闻(ID:chattycats),作者:赵小爅,编辑:林默。
-
阅读原文
* 文章为作者独立观点,不代表数艺网立场转载须知
- 本内容由数艺网主动采集收录,信息来源为 “数英DIGITALING” 公开网络发布内容。第三方如需转载本内容,必须完整标注原作者信息及 “来源:数艺网”,严禁擅自篡改、删减或未标注来源转载。 并附上本页链接: 若您的内容不希望被数艺网收录,或认为此举侵犯了您的合法权益,敬请通过微信 ID:d-arts-cn 联系数艺网。我们将致以诚挚歉意,并第一时间为您办理下架或删除处理。
-

-
上海
甲方 · 垂直媒体
未认证的机构号
最近发布
-
2025-08-20
-
2025-08-13